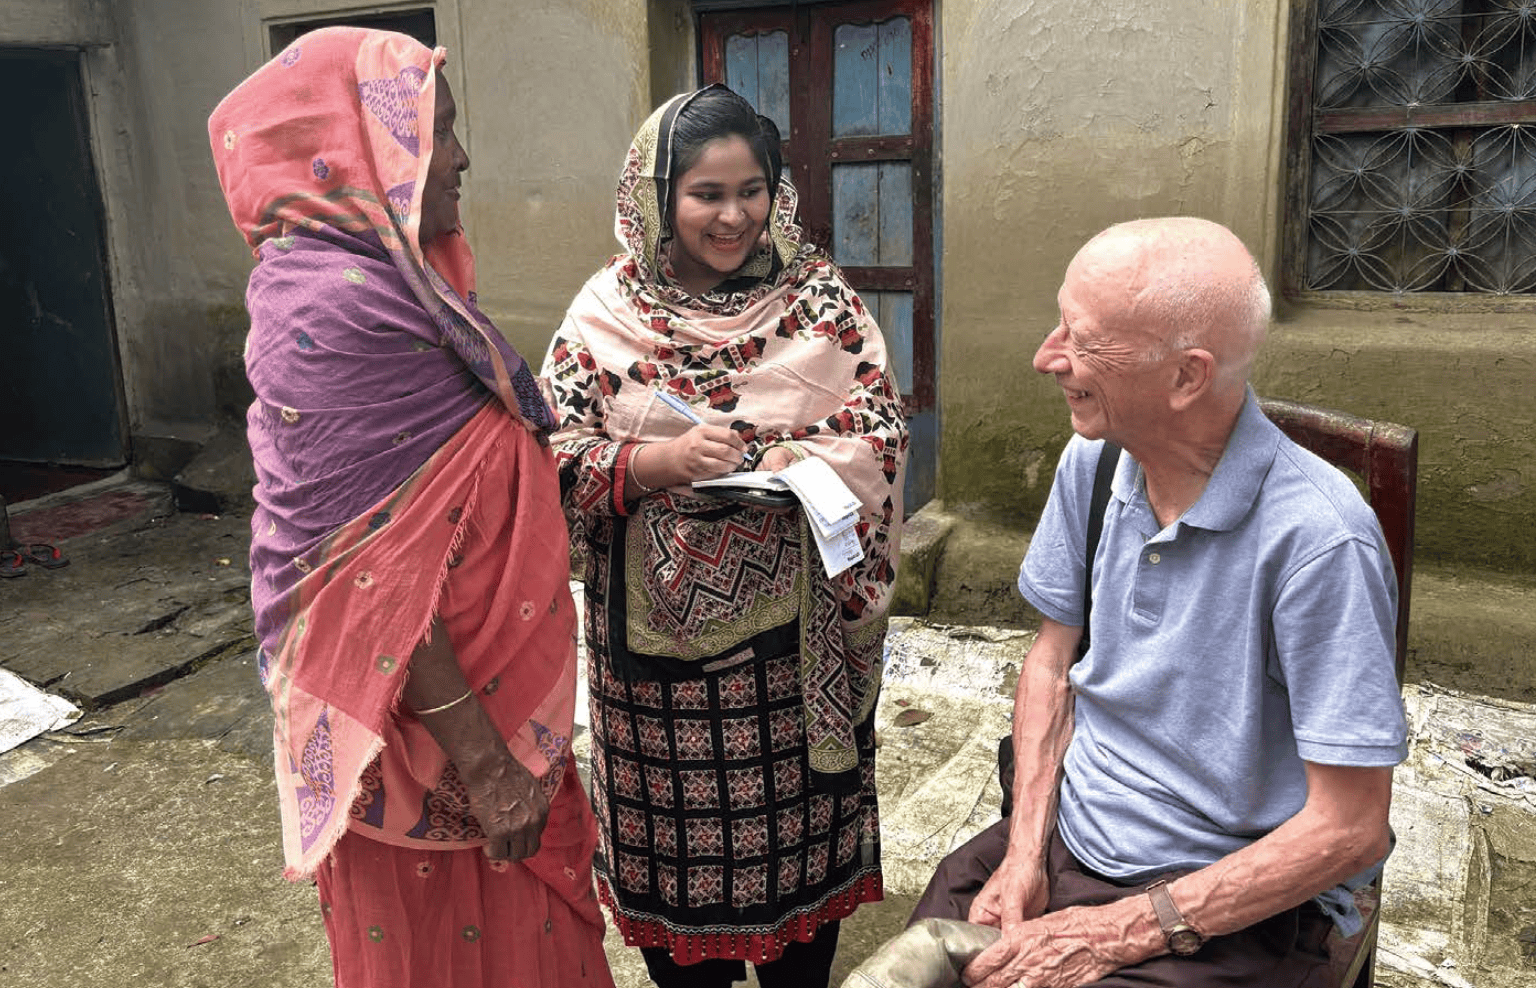
October 28, 2026

顧客インパクト・フレームワーク刷新の舞台裏

インパクト評価に携わる皆さまへ

自社が顧客にもたらしているインパクトを、数字で示さなければならなくなったことはありますか? 単なるエピソードや事例にとどまらず、顧客が経験しているポジティブな変化もネガティブな変化も、信頼性をもって説明できるようなフレームワークやデータの収集を、一から設計しなければならなかったことは?

2024年、五常のインパクトチームは、まさにその状況に直面していました。それまでのインパクト測定は、顧客満足度調査や出口調査などを通じて、アウトリーチ(誰にサービスを届けているか)とクオリティ(顧客が商品やサービスをどう体験しているか)に重点を置いており、アウトカム(顧客の生活に生じた変化)については、限定的なものにとどまっていました。

「五常が生み出すインパクトとは何か?」

私たちはこの問いに答えるため、この2年間で独自のフレームワークを開発し、5カ国でインパクト評価を導入しました。

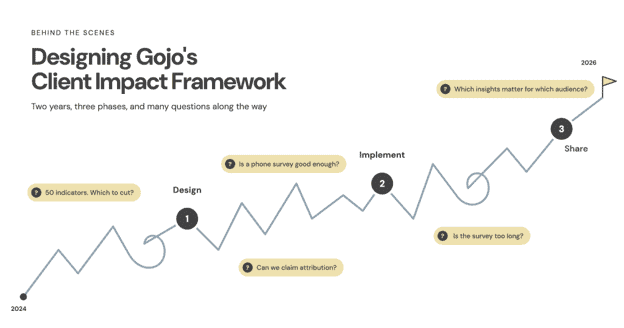
フレームワークを設計する過程は、まるで先の見えない道を手探りで進んでいるような感覚でした。同じような課題や、そこから得られた学びを語っている人がほとんどいなかったからです。そこで今回は、同じようにインパクト測定に取り組む皆さんに向けて、これまでの試行錯誤を通じて得た学びをお伝えしたいと思います。3つのフェーズに分け、それぞれの段階で直面した課題と学びをまとめました。

  1. 設計(Design):フレームワークと測定方法を定める
  2. 調査の実施(Implement):現地で調査を行う
  3. 分析・共有(Analyze and Share):データを分析し、ステークホルダーに報告する

1.設計:フレームワークと測定方法を定める

最初に考えたのは、「ほかの組織はすでに何をしていて、そこから何を学べるか」ということでした。インパクト測定の実務者に話を聞き、世界銀行、CGAP、60 Decibels、Oikocredit、FINCA、Cerise+SPTFのインパクトレポートや調査ツールを参考に、指標のリストを作成しました。最初のリストには50の指標があり、そのうち17がアウトカムに関するものでした。

「顧客のこと、そして私たちの事業が顧客の生活にどんなインパクトを与えたのか、すべてを知ることができたらいいのに!」――当時のチームの熱量を一言で表すなら、まさにこれに尽きます。私たちは、あらゆるインパクトを洗い出しました。顧客が融資をどう使ったか、どんな困難に直面したか、貯蓄や緊急時への対応ができるか、お金のやり繰りに自信があるか、将来に希望を持てているか、食事、教育、衛生環境、住居の変化まで。

この段階では、好奇心が最大の味方でした。リストが長いことは分かっていましたが、急いで削ることはしませんでした。アウトリーチとクオリティの指標の多くは既存のデータから得られるため、その後の数カ月間は、アウトカム指標と、データの収集方法を一から設計することに注力しました。

指標をもとに調査の質問を作成し、スリランカでパイロット調査を実施しました。まず、グループ会社のインパクト・SEPM(社会・環境パフォーマンス管理)担当者に意見を求めました。彼らは、SEPMの推進役であり、顧客の状況と経営陣の考え方の両方をよく理解しています。どの質問が各社の社会的目標に沿っているか、改善のためのアクションにつながるか、顧客にとって分かりやすいか、時系列で比較できるかを見極めました。次に、五常のメンバーが2つのグループに分かれ、7名の顧客に対面でインタビューを行いました。質問が顧客の経験を捉えているか、顧客が質問を理解できているかを確かめるためです。
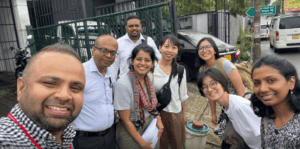
スリランカでパイロット調査を実施したメンバー

こうして、アウトカム指標を11項目に絞り込みました。しかし、それで終わりではありません。実際の調査はグループ会社のコールセンター担当者が行うため、スリランカのSejayaのコールセンターのスタッフが、20名の顧客に電話による2回目のパイロットを行いました。試しかったのは調査票の使い勝手です。電話越しの調査はどう感じられるか?回答にはどれくらいの時間がかかるか?回答を適切に分析できるか?そして、どの質問を削るべきか?

答えは明らかでした。調査が長すぎたのです。好奇心は私たちを駆り立てる原動力ですが、歯止めをかけなければ、実用的なものからかけ離れていきます。

そこで私たちは「80/20ルール」を取り入れました。調査の第一の目的は、より良いサービスを提供するためのアクションにつながるインサイトを見いだすことです。顧客についてより深く理解することも重要ですが、質問の80%は事業の改善に役立つものでなければならず、顧客を理解するために「知っておくとよい」質問は20%程度としました。たとえば、顧客が生活必需品以外のものや資産の購入にお金を使う余裕があるかどうかは優先度を下げました。生活の質が全体としてどのように変化したかはサービスの改善にとって有用ですが、衛生環境、住居、教育などの詳細は「知っておくとよい」情報と位置づけました。また、顧客が質問に疲れて途中で回答をやめてしまうことを防ぐため、インパクト調査は顧客満足度調査と別に実施することにしました。

徹底的なそぎ落としと議論を重ね、アウトカム指標を8つ、全体で25の指標にたどり着きました。インパクト委員会の承認を得て、2025年、私たちは第2・第3フェーズへと進みました。

この段階で、私は2つの大きな問いと向き合っていました。

  1. 1社あたり300〜400名への電話調査だけで、顧客の生活に生じた変化(アウトカム)を測るのに十分なのだろうか?
  2. 顧客のアウトカムを、私たちの金融商品やサービスによるものだと、どのように判断できるのだろうか?

これを解決するうえで大きな助けとなったのが、他のインパクト実務者との対話でした。Cerise+SPTFのCécile Lapenu氏は、アウトカム測定は精緻なものでなくとも十分に有用な結果が得られると話してくれました。完璧さや網羅性よりも、実用的な測定を目指すことを目指すこととしました。

一方、顧客の生活の生じた変化(アウトカム)がどこまで私たちの金融商品やサービスによるもの判断できるのか、という点はより難しい問いでした。ここで示唆を与えてくれたのは、OikocreditのGing Ledesma氏です。2024年にフィリピンで開催されたCerise+SPTFのパネルディスカッションで、Oikocreditの「顧客自己認識調査(Client Self-perception Survey)」で捉えたインパクトを、なぜ自社の成果だと言えるのかという質問がありました。彼女の答えは、「私たちが捉えているのは顧客自身の認識です。顧客がOikocreditによって生活に影響があったと言うなら、私たちはその声をありのままに受け止めます」というものでした。

五常のインパクト委員会でも、RCT(ランダム化比較試験)、つまりサービスを利用していない類似のグループと顧客を比較する方法で、アウトカムを厳密に検証することは、今回の調査の目的にそぐわないという結論に至りました。私たちが目指したのは、経営判断や業務改善に活かせるデータを、できるだけ短期間かつ低コストで収集することでした。そこで、私たちのサービスとアウトカムの因果関係を証明することよりも、バイアスを最小限に抑えるための徹底したコールセンタースタッフ向けの研修を通じて、信頼性の高いデータを集めることに力を注ぎました。調査結果は、グループ会社のMIS(経営情報システム)に記録された顧客の情報や融資データ、他の調査データとも照合しました。

2.調査の実施(Implement):現地で調査を行う

調査の方法に手応えを得た私たちは、5カ国の連結子会社で、インパクト・フレームワーク刷新後初めてのインパクト調査を実施しました。スクリプトを組み込んだGoogleフォームを作成し、担当者が必要な内容を読み上げ、回答をその場で入力できるようにしました。Googleフォームは無料で、グループ会社の担当者にも馴染みのあるツールだったためです。質問リストは各国の現地語に翻訳しました。まず、各社のSEPM担当者に研修を実施し、その担当者がコールセンターのスタッフに研修を行います。Google Meetのブレイクアウトルームを活用してロールプレイを行い、SEPM担当者や同僚が顧客役となって、実際の調査を想定した練習を重ねました。
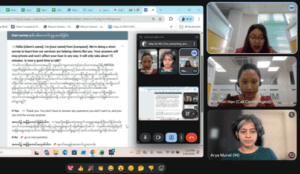
オンラインでのロールプレイ形式の研修

多くの調整が必要でしたが、質問がどのように受け止められうるかを学ぶ機会にもなりました。ミャンマーでは、電話詐欺への警戒から、顧客が収入や借入の状況を電話で話すことをためらうことが分かりました。そのため、正確な金額ではなくおおよその概算で回答してもらうほか、MIS(経営情報システム)のデータを活用するなど柔軟に対応する必要がありました。また、「なぜ」という質問がいかに答えにくいかも学びました。「なぜ収入が変わったのですか?」は、「収入がどのように変わりましたか?」よりも、顧客にとってずっと答えにくかったのです。

さらに大きな学びとなったのは、調査担当者にとって、回答の記録がいかに大変かということです。当初は、顧客の回答を一言一句入力することにしていたため、25分にも及んでいたものの、トライアルの段階でこの問題に気づき、質問形式を見直すことで約15分にまで短縮することができました。

多くのことを知りたいという好奇心が調査の負担を増やしていたのです。ここでの教訓は、どこまで詳しい回答を求め、どこは5段階評価(例えば「大幅に減少した」から「大幅に増加した」まで)で十分かを見極めることです。詳細にこだわると顧客の負担が大きくなる一方、簡略化しすぎると回答の背景にあるニュアンスをつかみにくくなります。

3.分析・共有(Share):データ分析とステークホルダーへの報告

1,600件以上の回答を手にした私たちは、いよいよデータの整理、分析と報告のフェーズに進みます。どれだけ多くのデータを集めても、適切に分析され、実際の意思決定に活かされなければ意味がありません。グループ会社は自社のデータを、五常は5社全体のデータを、融資の種類、性別、所得水準といったさまざまな観点から多角的に分析し、その結果を経営会議とインパクト委員会に報告しました。

また、グループ会社の経営陣間の月次会議では、主要な洞察を共有し議論しました。各社のCEOの関心は強く、すぐに取り組める改善策を見出した会社もあれば、新たな戦略の方向性を検討するきっかけとなった会社もありました。なによりも、すべてのCEOが「自分たちが知る顧客の暮らしをリアルに映し出している」と評価していました。それこそが、私たちの取り組みが実を結んだ、何よりの確かな手応えでした。
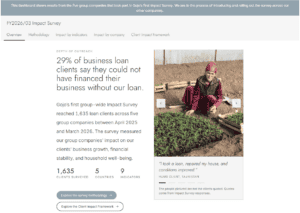
インパクトダッシュボード

そして、調査を通じた学びを皆さんにお届けできるときがやってきました。2026年9月に公開したインパクトレポートに続いて、インタラクティブなダッシュボードも公表しました。ぜひこのデータが持つ可能性を実感していただければ嬉しいです。10月29日には、調査結果をさらに詳しくご紹介するウェビナーも開催しました。ぜひこちらからご覧ください。

また、調査の結果報告をするステークホルダー向けに、少なくとも8種類の分析資料を作成しました。多すぎると思えるかもしれませんが、それぞれの関心に合ったメッセージが必要だったのです。インパクト測定に携わる私たちは、ともすると一つの分析の見せ方にこだわってしまいがちです。しかし大切なのは、その先の行動につなげることです。そのためには、相手にとって最も関連があり、関心を引き出す「ストーリーテラー」として自らを捉える必要があります。

ー

振り返ってみると、複雑なプロジェクトをいくつかのフェーズに分け、課題一つずつに集中て、一歩ずつ前に進んできました。デザイン思考を取り入れ、小さな検証を繰り返すことで、知りたいことを詰め込みすぎず、完璧さよりも使いやすさを選べるようになりました。その結果、プロジェクトチーム、経営陣、調査を実施しその結果を日々の業務に活かしているグループ会社の担当者とともに、ゴールにたどり着くことができました。

もしも今、皆さんも同じような課題に直面しているのなら、私たちも設計、測定、結果の報告に至るまで、2年をかけて何度も試行錯誤を重ねたことを知って、安心していただければと思います。インパクト測定は、時間をかけて深く考えることが必要です。すべての答えを見つけられなくても焦る必要はありません。大きな支えとなるのは、ともに考え、力を貸してくれる人々の存在です。

最後に、素晴らしい同僚たちに感謝を伝えたいと思います。Haruna、Rania、Mayu、Mercy、Cheriel、Mohini、Arisa、グループ会社のインパクト担当者、五常の経営陣と取締役。一人ひとりの知恵や経験、助言を積み重ね、顧客インパクト・フレームワークは形づくられ、磨き上げられてきました。サポートと助言に心から感謝します。皆さんなしには、ここまで来ることはできませんでした。

インパクト測定は、終着点のない学び続ける旅のようなものです。一つの節目を迎えましたが、まだまだ新たな発見が待っています。これからも、学びを皆さんと共有していきます。

最後までお読みいただき、ありがとうございました。ぜひ私たちのインパクト測定の取り組みをご覧いただき、ご意見やご感想はinfo@gojo.coまでお寄せください。また、独自のインパクト・フレームワークの設計について私たちがお力になれることがあれば、お気軽にご連絡ください。

インパクト実務者より

Arya Murali
Impact Lead, Gojo & Company
September 7, 2026

マル・デル・プラタの海辺から五常へ ーマイクロファイナンスと歩んだ27年

1996年1月、私はブエノスアイレスから南へ数時間の距離にあるマル・デル・プラタのビーチに寝転んでいました。BNP Paribasで最初の仕事に就いて間もない頃、休暇で訪れたときのことです。まだ若く、キャリアを歩み始めたばかりだった私は、「これから自分は人生で何をしていきたいのか」と考えていました。単なる職業選びの話ではありません。人生をかける目的をどこに置くか、という問いでした。

前年の1995年、私はタイで半年を過ごし、同国初のインターネット・サービス・プロバイダーの立ち上げに携わっていました。この経験は、私に2つのものを同時に与えてくれました。

1つは、新しいテクノロジーが社会をどれほど大きく変えうるかを、身をもって実感したこと。もう1つは、「新興国」という言葉を、教科書のなかの抽象としてではなく、自分が見て、暮らした現実として理解したことです。

1990年代半ば、インターネットはまだ新しく、私の周囲にも使ったことのない人がほとんどでしたが、それが着実に広がり、やがて世界を大きく変えることは明らかでした。その一方で、貧困は、依然として世界が抱える大きな課題の一つでした。行く先々でその現実を目の当たりにし、何十年にもわたって支援が続けられてきたにもかかわらず、簡単には解決できない問題なのだと感じていました。

マル・デル・プラタの砂の上で、その2つの問題意識が1つにつながりました。世界中の人々をつなごうとしているこの新しいテクノロジーを使えば、これまで金融システムから取り残されてきた人々にも金融サービスを届けられるのではないか。

あのとき抱いた問いが、27年経ったいまも、私の原点であり続けています。

1998年:まだ名もなきムーブメントへ

1997年、私はBNP Paribasで働きながら、このアイデアを形にし始めました。同年9月、ブエノスアイレスからジャック・アタリに構想をまとめた企画書を送りました。ジャックはこれに関心を持ち、私たちはメールでやりとりを重ねるようになりました。

やがてジャックはアスペン研究所のイベントで私のアイデアを取り上げてくれました。1997年12月にパリで初めて顔を合わせたとき、彼は「この構想を、具体的な事業計画にしてみてはどうか」と言いました。

机上の空論にならないよう、自分の目で現場を見なければならない。そう考えた私はケニアに移り住み、6カ月間、現地で生活しながら計画を練り上げました。

こうして生まれたのがPlaNet Financeです。1998年に正式に設立しました。当初描いていたのは、インターネットを使って、マイクロファイナンス機関とドナー、そして専門家の知見を結びつける、一種の「バーチャル銀行」でした。バングラデシュでグラミン銀行を創設し、後にノーベル平和賞を受賞するムハマド・ユヌスは、私たちにとって大きな道しるべであり、PlaNet Financeのアドバイザリーボードの議長にも就任してくれました。

当時のこの分野がどんな姿だったかは、想像しにくいかもしれません。1997年、ワシントンで開催された第1回マイクロクレジット・サミットでは、非常に大きな目標が掲げられました。2005年までに、世界で最も貧しい1億世帯に融資を届ける、というものです。1997年末の時点で、マイクロファイナンス機関は618、顧客数は1,350万人。そのうち760万人が最貧困層に属していました。

当時のマイクロファイナンスの担い手は、そのほとんどがNGOや非営利団体でした。規模は小さく、多くは外部からの支援資金に支えられ、限られた予算のなかで活動していました。互いのつながりは乏しく、フォーマルな金融システムからも切り離されていました。

そこには情熱があり、革新もありました。足りなかったのは、資金とテクノロジーの活用です。そのため、金融サービスを利用できるのは、ごく限られた人々だけでした。そんな状況のなかでPlaNet Financeが目指したのは、各地で活動する組織をつなぎ、その成長を支えることでした。世界中のNGOを結び、技術支援や格付、調査研究を提供し、やがては資金調達の支援にも取り組むようになりました。

パリのオフィスでわずか2人から始まったPlaNet Financeは、5年後には30カ国・80人以上に、2008年には約80カ国で700人近くが活動するまでになりました。

振り返れば、あの頃は「NGOが担うマイクロファイナンス」の黄金期でした。より多くの人に金融を届けたいという思いが、世界各地で活動を押し広げていきました。小さな融資であっても、それを必要とする人に届けることができれば、人生を変える力になると信じていました。

2005〜2018年:NGOから銀行へ

2000年代半ばになると、私自身の考えも、マイクロファイナンスを取り巻く環境も変わり始めました。技術支援やアドバイザリーを中心とする従来のNGOのアプローチでは、できることに限りがあります。数千人ではなく数百万人に持続的にサービスを届けるには、NGOでは構造的に手に入らないものが必要でした。より大きな資金と、規制下の金融機関として事業を拡大していくためのライセンスです。

その発想を形にしたのが、2005年にPlaNet Financeをベースに立ち上げたMicroCredです。PlaNet Financeが既存のマイクロファイナンス機関を支援する立場だったのに対し、MicroCredは自ら金融機関を設立し、各国の規制のもとで金融サービスを提供するという新たなアプローチを取りました。PlaNet Financeに加え、AXA、欧州投資銀行(EIB)、国際金融公社(IFC)なども株主として参画しました。

最初の融資を実行したのは2006年2月。メキシコの青果店が第一号でした。同年中にマダガスカル、翌年には中国・四川省、さらにセネガルへと展開していきました。

文字にすると淡々としていますが、当時としては従来の取り組みとは異なる賭けでした。マイクロファイナンスの未来は、外部からの支援資金に依存するプロジェクトではなく、自立した金融機関として成長することにある。各国の規制当局のもとで、融資だけでなく預金も取り扱い、持続的に金融サービスを提供できる仕組みをつくる。それが、MicroCredの目指したモデルでした。

2008年から2019年まで、私はこのモデルを各地で形にすることに力を注ぎました。やがて、アフリカと中国にまたがるマイクロファイナンスのネットワークへと成長し、2015年にはブランド名をBaobabに変更しました。厳しい環境でもたくましく生き、周囲の暮らしを支えるバオバブの木。その姿が、フロンティア市場で私たちが目指していたあり方と重なったからです。

2019年までにBaobabは、100万人の顧客に年間10億米ドルを融資するまでになり、アフリカと中国において、マイクロ・中小企業向けデジタル銀行を代表する存在の一つとなりました。

同じ頃、マイクロファイナンス業界も大きな転換期を迎えていました。決して平坦な道のりではありませんでしたが、さまざまな議論を重ねながら、業界として成熟していった時期でもあります。なかでも、M-Pesaに代表されるモバイルマネーは、デジタル技術が金融包摂を大きく前進させる可能性を示しました。また、2007年にメキシコのCompartamosが株式上場したことで、利益と社会的使命をどう両立させるのかという議論が、業界全体で交わされるようになりました。

そして2010年、インドのアンドラ・プラデーシュ州で過重債務問題が深刻化します。急速な事業拡大に、責任ある融資の仕組みや規制の整備が追いつかなければ、深刻な問題を引き起こしかねない。そのことを業界全体が突きつけられた出来事でした。

こうした変化を経て、マイクロファイナンスを取り巻く環境は、私がこの世界に足を踏み入れた1998年当時とは大きく変わりました。規制が整い、資本が集まり、デジタル化も進むなかで、財務だけでなく、どれだけ社会的な価値を生み出しているかも重視されるようになりました。2010年には、マイクロファイナンスの顧客数は1997年の1,350万人から2億人を超えるまでになりました。PlaNet Financeを立ち上げた頃には、想像すらしなかった規模です。

2019年以降:五常で始まった新たな挑戦

2019年にBaobabを離れ、五常にManaging Partnerとして加わりました。ただ、自分のなかでは、それまでとはまったく違う道を選んだという感覚はありませんでした。マル・デル・プラタの海辺で最初に抱いた問いから、ずっと続いてきた道の先に五常があった。そんな感覚でした。

五常に加わったとき、PlaNet Financeを立ち上げた頃とどこか似た感覚がありました。マイクロファイナンスで世界を変えたい、貧困をなくしたいという、まっすぐな思いと勢いです。1999年から2005年まで、PlaNet Financeの立ち上げに奔走していた私も、そんな思いに突き動かされていました。

まだ実績のない段階で投資家に可能性を信じてもらい、優秀な人たちを仲間に迎えるには、強く未来を信じることが必要です。若く野心的な組織だからこそ、試行錯誤を重ねるなかで、うまくいかないこともありました。しかし五常は、そうした経験の一つひとつを糧にしてきました。特にこの5年間で得たものは大きかったと思います。

27年を振り返ると、マイクロファイナンスは大きく姿を変えてきました。その変化は、マル・デル・プラタの海辺でこれからの人生について考えていた頃には、想像もしていなかったものです。始まりは、NGOを中心としたムーブメントでした。経済的に厳しい状況にある人々にも、融資を受け、返済していくする力があること、そして小さな融資が人生を変え得ることを証明してきました。

規制や資本基盤が整うにつれて、マイクロファイナンスは金融機関が担う一つの産業へと発展していきました。より多くの人に金融サービスを届けながら、金融機関としての責任も果たしていく。そんな仕組みが、少しずつ確立されていったのです。

そして今、データの活用やデジタル化、さらに人工知能(AI)などのテクノロジーによって、その変化はさらに加速しています。マイクロファイナンスは、もはや特別な金融サービスではなくなりつつあります。誰もが当たり前に金融サービスを利用できる、そんな時代へと変わり始めています。

この先どんな展開が待っているのかは、私にもわかりません。PlaNet Financeの事業計画を書いていた頃にMicroCredの立ち上げを想像できなかったように。MicroCredを創業した頃にいつか五常に加わることになると思い描けなかったように。

ただ、一つだけ確かなことがあります。あの日、マル・デル・プラタの海辺で自分に投げかけた問いです。

「テクノロジーを活かして、これまで金融から取り残されてきた人々に、どうすれば金融サービスを届けられるのか」

あの日から27年。テクノロジーは進化し、マイクロファイナンスのあり方も大きく変わりました。それでも、私が向き合っている問いは変わりません。時代に合わせて方法を変えながら、その問いに向き合い続ける。五常での挑戦も、その歩みの先にあります。

Arnaud Ventura

Managing Partner

July 31, 2026
海外送金の実態:出稼ぎ労働者のお金のやりくり

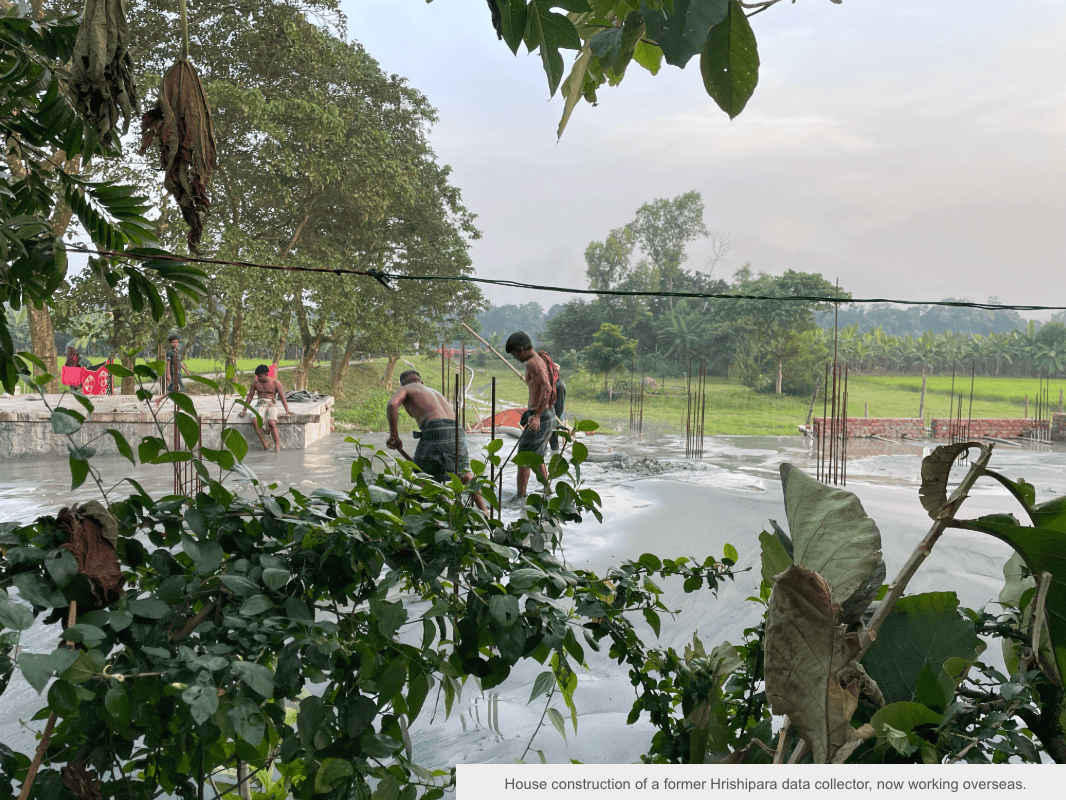
途上国で暮らす出稼ぎ労働者の家族にとって、海外からの送金は毎月のただの取引ではありません。安定した将来への足場を築くために、必死の思いで手にした生命線です。出稼ぎに送り出す世帯は、家族の貯蓄を取り崩し、多額の借入をし、資産を担保に入れて渡航費用をまかないます。そこには途方もない経済的リスクが伴います。

本ブログで取り上げるのは、バングラデシュの低所得層60世帯を対象とした2026年1月~6月ののHirishipara Daily Diaries(以下、「本調査」)です。Hirishiparaの家族は、中東(ドバイ、オマーン、カタール、サウジアラビア)や東南アジア(マレーシア、シンガポール、カンボジア)に日常的に家族の一員を送り出しています。データからは、出稼ぎ労働者たちが母国の家族をどう支えているのか、その暮らしの実態が見えてきます。

送金手段:モバイル金融が主流

参加者60世帯のうち28%が、この6か月間に少なくとも1回、海外からの送金を記録しました。これらの世帯が受け取った金額は、162件の送金取引を通じて合計197万バングラデシュ・タカ(約1.6万米ドル)*にのぼります。

国際送金といえば、従来の銀行やインフォーマルな現金の受け渡しを思い浮かべるかもしれません。しかし、こうした低所得世帯のデータが映し出していたのは、まったく現代的な光景でした。

図1:送金手段の内訳

*Central Bank of Bangladeshの2026年6月末のExchange Ratesを参照

モバイル金融サービスは、この10年で送金のあり方を大きく変えました。参加者の間で圧倒的な存在感を示しているのは、バングラデシュを代表するモバイル金融サービスのひとつ「bKash」です。この6か月間に130万タカ(約1万ドル)の送金を取り扱い、送金を受け取った世帯の82%がこのサービスを利用しています。一方、従来の銀行送金は25万タカ(約2千米ドル)で24%でした。52%の世帯では労働者が帰国時に持ち帰ったり、親族や知人が現金を持ち運んでおり、「フンディ(hundi)」(金融機関を介さず、仲介業者を通じて匿名で送金行う、信用に基づくインフォーマルな送金ネットワーク)は、わずか3%にとどまりました。

お金のやりくり:頻度と祝祭行事

送金する側は、家族の暮らしに必要なものと、祝祭などの文化的な行事の両方を考えながらお金を送っているようです。

図2 月別送金額と送金件数

少額を頻繁にか、まとまった額を時折か:少額のお金を頻繁に受け取る世帯があります。ある世帯は、海外で働く2人の息子から6か月の間に73回の送金を記録し、それを国内にいる妻たちが管理していました。反対に、頻度は少ないものの、1万から10万タカ(約81~810米ドル)のまとまった額を受け取り、大きな出費に当てる世帯もあります。

祝祭前の増加:送金は宗教行事や社会的な節目に合わせて大きく増加します。今回のデータでは2026年5月に送金が集中し、イスラム教の祝祭であるイード(Eid)の直前に48.9万タカ(約4千米ドル)とピークに達しました。この資金は、家族の祝宴や衣服、宗教儀式などにあてられています。

送金の使い道:貯蓄への再投資

詳しく見てみると、まとまった資金をひとつの用途だけに使うのではなく、いくつもの用途に振り分ける傾向にあることが分かります。

表1 送金資金の使途

表1は参加者の送金資金の使途ですが、ほぼすべての世帯で食費が増加したほか、71%が金融機関に預け入れ、76%が医療費に充てていました。65%を超える世帯が、マイクロファイナンス機関、協同組合、その他のインフォーマルな貸し手からの借入を直ちに返済しています(なかには、出稼ぎのためのビザや渡航費用のために借り入れたものもあります)。さらに24%が住宅の改築に、6%が商品の仕入れといった零細事業への投資に充てました。

地政学の影響

出稼ぎは所得向上への道を開く一方、マクロ経済や地政学リスクの影響を受けやすくします。2026年前半のイランをめぐる紛争の激化は燃料輸入価格の上昇を招き、国内の経済圧力を強めました。5月には消費者物価指数の上昇率が9.4%に達し、食料、電気、燃料、調理用ガスの値上がりは、送金を受け取った世帯でも購買力を圧迫しました。

国際情勢が、生活の危機として降りかかる世帯もあります。ある参加者は、2026年1月から4月にかけて、サウジアラビアで働く息子から合計14.5万タカ(約1.2千米ドル)の送金を継続的に受け取っていました。しかし、イランをめぐる紛争が激しくなると、息子の雇用主は就労許可の費用を負担できなくなりました。息子の仕事を守るため、家族は農地などの資産を売り、インフォーマルな貸し手から借入をし、親族からの援助にも頼って、就労許可の費用を工面しなければなりませんでした。ほかには、「仕事がなくなった」という理由だけで、息子がカンボジアから予定より早く帰国せざるを得なかったといいます。

まとめ

本調査は、出稼ぎ世帯においてモバイル金融サービスが極めて重要な役割を果たしていることを示しています。低所得層の出稼ぎ労働者の送金はインフォーマルで記録に残らないルートを通すことが主流である、と考えられがちです。しかし、本調査が明らかにしたのは、66%と大多数がbKashのようなプラットフォームを通じて行われているということです。こうしたモバイル金融サービスの普及を大きく後押ししたのが、2019年に導入され、2022年には2.5%に引き上げられた、正規のモバイル金融サービスを通じた送金へのバングラデシュ政府による現金インセンティブです。

さらに、世帯のお金のやりくりは、文化や行事と密接に結びついています。それは、イードの祝祭と重なる5月の送金の急増によく表れています。海外送金は、ひとつの家族の暮らしを支えるだけではありません。その資金が貯蓄や地域社会、金融機関にまで幅広い経済効果をもたらします。デジタル金融サービスの普及、季節性要因、地政学リスクへの脆弱性、といった実態を前にして、金融機関は送金の季節サイクルに寄り添う貯蓄商品や保険商品をどのように設計することができるのでしょうか。

Mercyline Manoj

Researcher-in-Residence

May 27, 2026

五常で働くということ

こんにちは、五常IRチームの張文曄と申します。昨年7月に五常にジョインした私ですが、実は五常との出会いは、10年前まで遡ります。 

私は大学1年の夏に国際開発プランニングコンテストという、途上国の社会問題をビジネスを通じて解決することを目的にしたプログラムに参加しました。インドネシアでの1週間のフィールドワークを実施する前に東京で行った事前合宿では、様々なゲストスピーカーによる講演を聞く機会に恵まれましたが、そのゲストスピーカーの1人が五常創業者の慎でした。マイクロファイナンスを通じて人々の選択肢を広げられる可能性や、五常が民間版の世界銀行という果てしなく聞こえる目標を掲げていることを知りました。自分では変えられない出自によって選択肢を狭められた経験がある身として、五常のビジョンに強く共感したこともあり、将来は五常もしくは五常のようなソーシャルインパクトを創出する会社で働きたいと考えるようになりました。

五常のようなスタートアップは新卒採用を行っていない場合が多いこと、また自らの修行のため、まずは外資系投資銀行の証券部門で4年半勤務し、その後日系デベロッパーで約1年勤務したタイミングでちょうどご縁があり、昨年7月にIRオフィサーとして五常にジョインしました。今回はそんな私が五常で実際に働いてみて感じたことを紹介させていただきます。


以前の2つの職場はどちらも対面でのコミュニケーションを非常に重んじるカルチャーで、会食や社内の飲み会も多かったため、最初に五常に入ったときは、メンバーの半数以上が海外にいて、東京ベースの社員も在宅勤務が多い状況に戸惑いましたし、どうやって距離を縮めればいいのかわからず焦りました。子育て世代が多いこともあり、夜の会食も殆ど開催されず、もしかしたらすごくドライな組織なのかも、馴染めなかったらどうしよう、と心配になった記憶があります。私の懸念は杞憂であり、今は五常でのびのびと働くことができていますが、そこには五常ならではのカルチャーや工夫があると思います。

まずリモートワークに関して、オンライン会議が中心のため、実際に海外にいるメンバーと会える機会は出張やオフサイトのみで寂しい気持ちもありますが、Monthly Member Meeting(月次で開催される全員参加の会議、通称MMM)で新規に入ったメンバーは30分間スライドを用いながら、幼少期から現在に至るまでのモチベーショングラフも見せながら、たっぷりと自己紹介をする機会があるので、そこをきっかけにメンバーとメッセージをしたりキャッチアップミーティングをする機会が増えました。他メンバーのスライドもいつでも見返せるようになっているため相互理解を進めることもでき、これによってテキストやオンライン中心でも「心理的安全性」が担保され、ドライな関係にならずに済んだのだと思います。またMMMでは全社員の顔を見ることができたり、普段あまり接点のないチームメンバーからチーム状況のアップデートを聞いたり、時間があるときはブレイクアウトルームに行って少人数で議論したりすることで、お互いの理解を深めることができます。

また一体感がある理由のひとつには、各々のメンバーが五常にジョインした目的や会社のミッションを忘れない仕組みづくりがあるからに思えます。四半期に一度行われる全員参加のGuiding Principlesセッションでは「先進国で途上国支援に携わる人々の給料が、途上国で働く人々よりも遥かに高いことについてどう考えるか」等、意見が分かれたり、普段日本社会において友人等とは話すことが少ないトピックについて、メンバー同士で議論をします。五常で働くということはどういうことか、この会社で顧客のために成し遂げるべきことは何か、というのは週次の経営会議(全社員オブザーバー参加可能です)や日々のメンバー同士の会話でもリマインドされる機会は多く、同じ目的に向かってメンバーが一体となって進めることはとても恵まれていると感じます。

そして何より、多様性がある環境であることが私がのびのびと働けている最大の理由です。

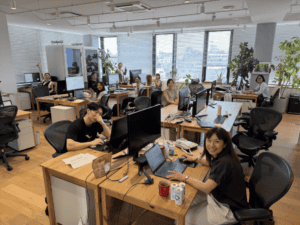
北参道にある五常のオフィスは決して広くも豪華でもなく、社員よりも観葉植物の数が圧倒的に多いです。在宅勤務の社員が多いので、イベント等がない限り、オフィスに集まる人数は数人程度と少ないですが、慎がグループ会社を訪問した際に撮影した顧客の写真やグループ会社のある国の民芸品が飾られており、とてもアットホームな雰囲気です。アットホームすぎてか、靴を脱いでソファで胡坐をかきながら働くメンバーがいて、入社当初は驚きました。代表の慎はほぼ毎日短時間でも会社にいますが、彼自身がオフィスでも自由を謳歌するタイプのため、エアドラムしながら、コーヒー豆を挽きながら経営会議に参加したりもしますし、スペインの素敵なお庭から取締役会に参加する社外取締役がいたりもします。以前の職場であればこのような行為は絶対に許されず、確実に怒られますし、私自身も以前の価値観であればやる気がないのかな、と思ってしまっていたでしょう。しかしそういうわけでは全くなく、会議は至って真剣に白熱した議論になりますし、やるべきことをやってしっかりパフォーマンスを出すという本質に集中できていれば、形式は気にしない、というのが五常のカルチャーなのだ、と気づくのにそこまで時間はかかりませんでした。むしろ自由だからこそ、会議に赤ちゃんを抱っこしながら参加するメンバーがいても全く違和感がなく、忙しい日々の中でもそれぞれのメンバーがプライベートも諦めずに多様な選択肢を持ちながら働き続けることが出来ているのだと思います。

ソーシャルインパクトを求めながら収益を出し続けることや、五常のミッションを達成することは簡単なことでは全くないですが、これからもメンバーと一緒に着実に一歩ずつ前に進んでいきたいと思います。

緑豊かなオフィスの会議室にて

出社メンバーが多かった日

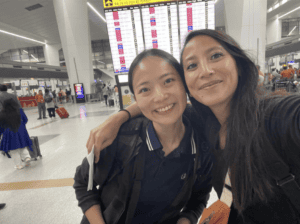
フランス在住メンバーとのインド出張

張文曄(IR Officer)

April 30, 2026

小規模事業者の経営実態:売上が高くても、必ずしも利益が高いとは限らないのはなぜか

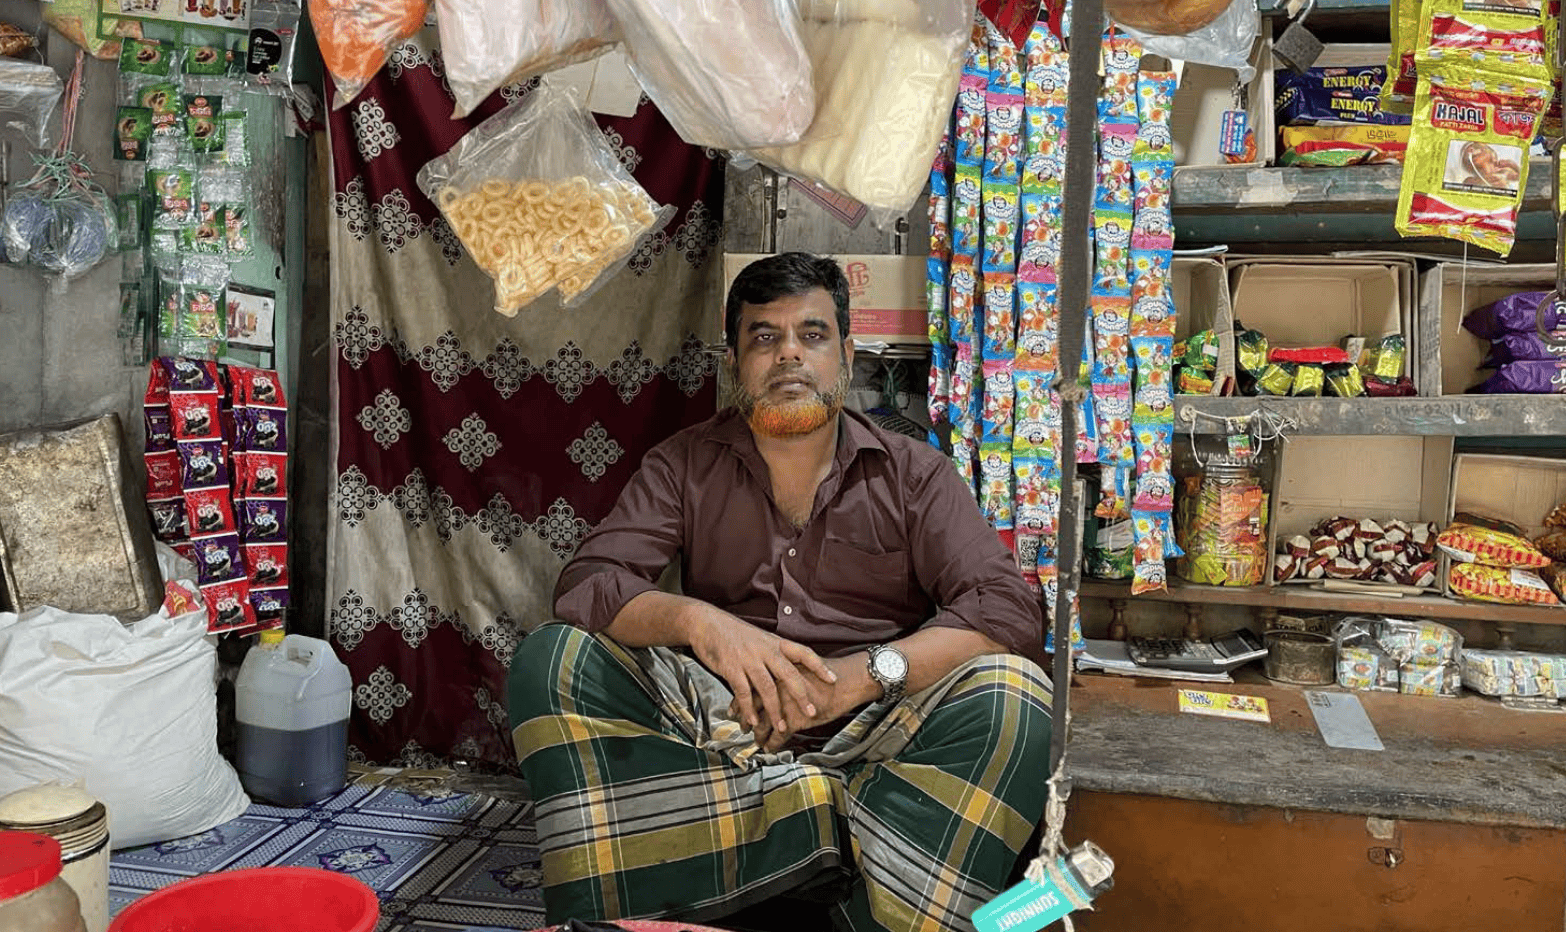
バングラデシュのカパシア郊外に、58歳のアーミル(仮名)が妻・母・2人の子どもと暮らしています。2015年からHrishipara Daily Diaries調査に参加している彼は、中等学校の修了資格を持ち、母親から影響を受けて小売店を開業しました。彼の記録からは、小規模事業者が日々の暮らしを守りながら、将来に向けた資産形成にどのように向き合っているかが見えてきます。


世帯収入

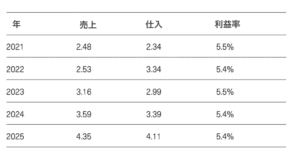
アーミルの店は過去5年間で累計1,770万タカ(14万ドル)の売上を記録しました。一見すると順調に見えるものの、実態としては日々の資金繰りは常に厳しい状況にあることがわかります。彼は毎朝、仕入れのために8,000〜1万2,000タカ(約65~98ドル)を投じており、これは平均的な1日の売上である約1万タカ(約82ドル)とほぼ同水準です。このように収益の多くを仕入れに使っているため、利益率は非常に低く、店を維持しながら家計を支えるのが精一杯の状態です。表1ではアーミルの事業の財務状況を示すために、過去5年間の総売上と仕入額をまとめています。

表1:アーミルの小売店の収益(単位:百万タカ)

2021年から2025年にかけて、彼の事業の売上は248万タカ(約2万ドル)から435万タカ(約3.5万ドル)へと増加し、75%の成長を記録しました。しかし、仕入額も同様に増加したため、収益性は改善せず、利益率は5.4〜5.5%にとどまりました。

また家計の安定を維持するため、アーミルの母親は家畜の飼育に従事し、祭りの季節に売却しています。家畜販売は投下コストに対して187%の利益を生み、利益は10万5,000タカ(約850ドル)でした。ただし、このような高い収益は一時的なもので、頻繁に得られるものではありません。ここから、対照的な収益構造が浮かび上がります。小売店は世帯全体の収入の99%を占める一方で利益率は低く、対して家畜販売は高い収益性ながらも規模と安定性に欠けるのです。


「バキ」(店舗信用取引)

五常のインパクトチームがアーミルに行ったインタビューの中で明らかになったもう一つの重要な点は、「バキ」と呼ばれる慣行の広がりです。これは顧客が食料品をツケで購入し、分割で返済する仕組みです。この慣行はアーミルにとって大きな負担となっており、未回収のバキは現在約10万タカ(約820ドル)に達しています。彼はバキの記録をつけており、その大部分は回収できると見込んでいるものの、顧客が地域外へ転出したことで回収不能になったものもあります。

利益率が5%前後と低い中で、こうした信用販売は事業と家計の安定に影響を及ぼすため、彼は時間をかけてツケ販売の規模を徐々に縮小していきました。


家計消費

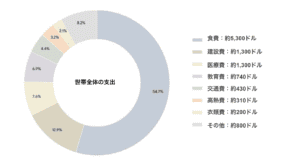
事業運営において資金繰りの制約がある中でも、家計の消費パターンは大きく変わっていません。事業外支出の内訳を見ると、食費(54.7%)が家計支出全体の中で最も大きな割合を占め、次いで建設・医療・教育が続きます。月々のキャッシュフローは、時に不足することもあり、特に在庫の仕入れや支払いサイクルが売上を上回る時期にその傾向が見られました。

図1:2021年から2025年までのアーミル家の世帯全体の支出


定期貯蓄

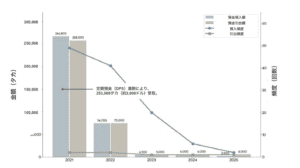
アーミルは商業銀行および協同組合銀行の積立年金制度(DPS)に定期的に資金を積み立てていました。2021年にDPSが満期を迎え、まとまった資金を受け取り、これを定期預金に預け入れました。しかしその後5年間で、父親の医療費や子どもたちの教育費といった家計支出の増加により、流動性の高い貯蓄は大幅に減少しました。図2は、過去5年間の貯蓄の入出金状況を示しており、取引金額を棒グラフ、取引頻度を折れ線グラフで表しています。

図2:5年間の貯蓄及び入出金頻度の推移

最も貯蓄活動が活発だったのは2021年で、DPSへの入金が49回に上りました。アーミルは満期に伴い25万3,000タカを引き出し、これを定期預金に預け入れています。その後、入金頻度(青の折れ線グラフ)が減少し、2025年にはわずか2回にとどまっています。一方、引き出し頻度(緑の折れ線グラフ)は年1〜2回と一貫して低く抑えられています。


「ハウラット」(無利子融資)

アーミルは借入に対して慎重な姿勢をとっています。過去5年間の借入総額は25万タカ(約2,000ドル)で、彼が営む小売店における総売上のわずか1.4%に過ぎません。この借入は、2022年9月の15万タカ(約1,200ドル)と2023年3月の10万タカ(約 820ドル)の2件で構成されており、いずれも「ハウラット(howlat)」と呼ばれる、社会的な関係性と信頼に基づくコミュニティ内の無利子融資によるものです。

バングラデシュではマイクロファイナンスローンが広く普及しているにもかかわらず、アーミルはその利用を避けました。低い利益率と増加する家計支出のもとでは、返済の負担が大きくなると考えたためです。そのため、制度的なローンよりも返済に柔軟性のあるインフォーマルな借入を選好しています。

注目すべきは、借入資金を消費に使うことは一切なく、土地の購入・住宅の改修・店舗の拡張などといった、長期的な資産形成に充てた点です。


まとめ

アーミルのこれまでのあゆみは、市場環境の中での制約と増大する家計ニーズの中で小規模事業を維持することの難しさを浮き彫りにしています。売上が75%増加したにもかかわらず利益率は停滞したままであり、売上成長と収益性の間に大きな乖離が見られます。仕入コストの上昇やバキの負担が資金繰りを圧迫し、高い売上規模も手元の資金の余裕には結びついていません。

こうした課題がある中、アーミルは限られた資源を慎重に管理しています。収入の安定化のために家畜販売を行い、貯蓄を定期預金へと振り替え、ハウラット(インフォーマルな無利子融資)を利用しています。家計支出が小売収入を上回る時期が続く中でも、預金からの引き出しは最小限に抑えてきました。こういった制約の中でも土地の購入や店舗の拡大を実現できたところに、資産形成における彼の粘り強さがうかがえます。

アーミルの事例は、小規模事業における真の成長には長い時間がかかることを示しています。しかし同時に、収入の多様化・無理のない借入・継続的な貯蓄といった日々の小さな意思決定の積み重ねが、事業の持続可能性を支えていることは明らかです。

さらなる成長に向けては、現金に依存した小口で頻度の高い非効率な調達から、まとめ買いによる効率的な在庫調達への移行が有効と考えられます。インフォーマル・フォーマル双方の資金調達手段を活用することで、調達コストの削減と資金繰りの改善が期待されます。これにより、高い売り上げを持続可能な利益への転換していくことが可能になるかもしれません。

執筆 Mercyline Manoj

March 27, 2026

一人の女性の選択が、社会を変える力になる

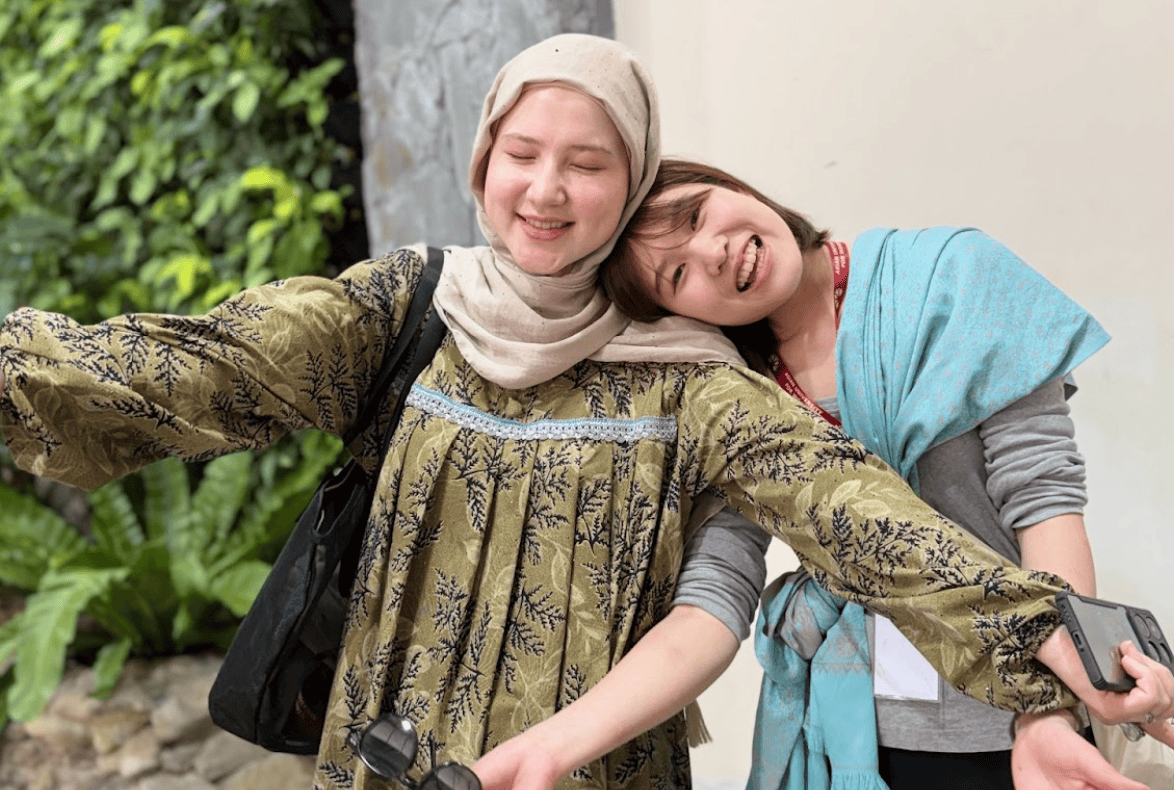
私は、金融包摂を通じて女性のエンパワメントを推進する五常の取り組みに関心を持ち、インターンとして働き始めました。そんな中、五常の活動とは別の機会ではありましたが、2026年3月にバングラデシュにある女子大学での2週間の交換留学プログラムに参加しました。この大学はバングラデシュ国内だけではなくアジアや中東などの紛争地域で社会的に困難な状況にある女性に高等教育の機会を提供するために設立されました。そこで出会った一人の友人の物語が、女性の経済的自立が持つ力と、教育の可能性について深く考えるきっかけになりました。このブログでは、彼女の物語を紹介したいと思います。


ナーゲスはアフガニスタン出身の、20歳の女性です。タリバン政権の影響により国内では女性が大学に通うことができず、彼女は家族と離れ、命の危険すら伴う状況の中でバングラデシュに渡り、学び続けています。

そんな彼女が語ってくれたのは、自分の家族の話でした。彼女の母親はとても若い頃に結婚し、それ以来ずっと夫に経済的に依存して生きてきました。仕事をしていないため収入はなく、生活のすべてを夫に頼るしかない状態です。このような関係の中では一般的に家庭内のパワーバランスは大きく偏り、夫は自分の意に沿わないことがあれば妻の使えるお金を制限することができます。たとえ暴力を受けたとしても、経済的に自立していなければ声を上げることも家を出ることも難しい状況に置かれます。彼女の母親にとって、それは「当たり前」のことでした。

しかし、ナーゲスの二人の姉は違いました。彼女たちは14歳と15歳という若さで結婚しており、いわゆる児童婚の当事者でもありました。それでも、そのような社会的な制約や困難がある中で、学び続けることを選びました。教育を通じて経済的自立の重要性を理解し、結婚後も仕事を続ける道を選びました。最初は周囲から理解されなかったそうですが、それでも働き続けたことで、自分の収入で自分を支えることができるようになりました。その結果、自分の意思を持ち、不満があれば声を上げることができるようになったといいます。経済的自立は、単にお金を得ることではなく、「自分の人生を選べる力」を持つことでもあります。

ナーゲスにとって姉の存在は大きなロールモデルであり、彼女は姉の姿を見て「女性にも力がある」と確信することができました。小さい頃から熱心に勉強をし、国を出てでも大学に進学することを決意しました。そしてその影響は家族全体にも広がり、かつては依存的な関係を当然と捉えていた母親も、今では娘たちの教育を誰よりも大切にするようになりました。女性が教育を受け、経済的に自立することの重要性を強く認識するようになったのです。

一人の女性の選択が家族の価値観を変え、次の世代の可能性を広げていきます。この話を聞きながら、五常が取り組む金融包摂の意味について改めて考えさせられました。金融包摂は単にお金にアクセスできるようになることではなく、これまで弱い立場に置かれてきた人、特に女性が自分の人生を自分で選ぶ力を持つことにつながります。そしてその変化は一人にとどまることなく、家族や友人、コミュニティ全体へと広がっていきます。ナーゲスの姉のような存在が増えていくことで人々の価値観は少しずつ変わり、ミクロな変化の積み重ねがやがてマクロな変化につながっていきます。

私は友人の話を聞いて、その連鎖を実感しました。同時に、「物語を語ること」の持つ力についても強く印象に残りました。ナーゲスは自分や姉の物語を語ることに責任と誇りを感じていると話してくれました。そのストーリーがまた別の誰かのロールモデルになる可能性があるからです。五常のインターンとして、このような現場の声や一人ひとりのストーリーに触れることで、金融包摂の持つ意味をより具体的に、そして実感を伴って理解することができました。小さな変化は一人の選択から始まり、それは確実に次の誰かへとつながっていきます。その積み重ねこそが、社会を変えていく力になるのだと感じています。

国際女性デー・イベントでトークを終えたナーゲス(中央)と友人たち / 星野亜希


星野亜希
Corporate Planning Intern

February 26, 2026

D&I AWARD受賞への道のり

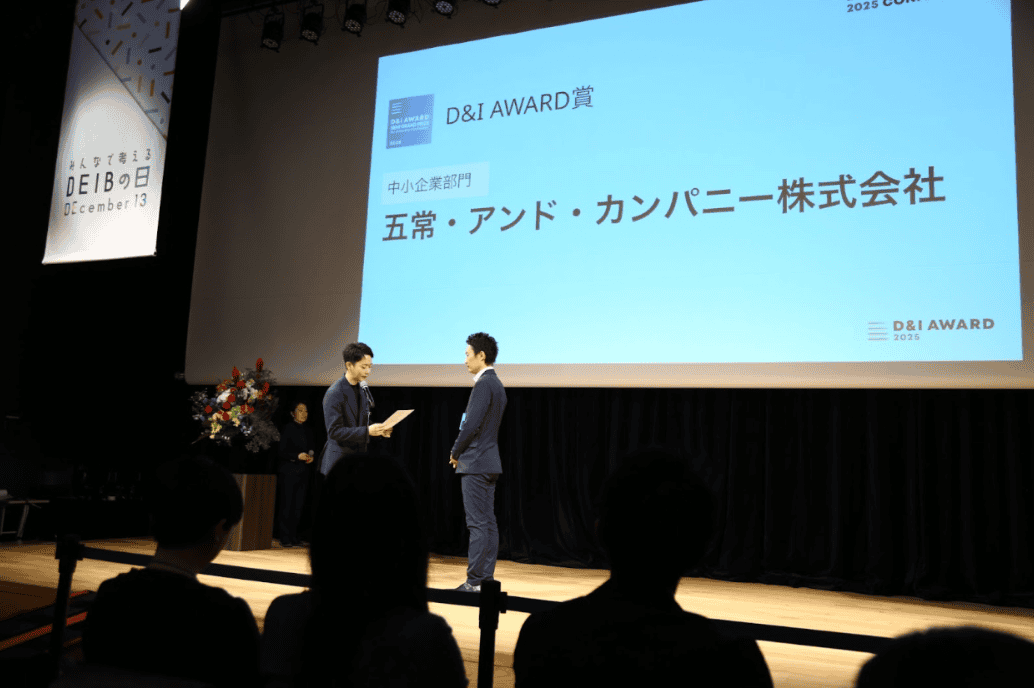
五常は、D&I AWARDの中小企業部門においてダイバーシティ&インクルージョン(D&I)のD&I AWARD賞(セミグランプリ)を受賞しました。D&I AWARDは、「D&Iがあたりまえの社会」の実現をビジョンに掲げた、日本最大の認証制度です。10カ国以上のメンバーで構成される多様なチームへと成長してきた五常にとって、今回の受賞は大きな一歩だと考えています。

数年前、私は「多様性がより良い職場をつくる」というテーマについてブログを書きました。同質性の高いローカルな職場と、意図的にインクルーシブな環境を築く国際機関との違いを自身のキャリアの初期に経験したことで、このテーマについて深く考えるようになりました。五常でChief People & Inclusion Officerに就任して以来、私が目指してきたのは、多数派の価値観に合わせるプレッシャーを感じることなく、誰もが自分らしく活躍できる環境をつくることです。

本アワードの審査では、五常が透明性の高い、フラットな組織文化づくりを進めてきたことが評価されました。五常では、取締役会および経営陣のD&Iに対する強いコミットメントが、組織文化の礎となっています。透明性を高めるために、社内のほぼすべての資料や会議を、メンバーがアクセス可能な状態にしています。五常が多様でインクルーシブな組織づくりに向けて実践している、具体的な3つの取り組みをご紹介します。

  • 取締役会レベルでの数値目標を通じたジェンダー平等の実現:ジェンダーの多様性は、日本において重要な課題の一つであり、その実現には意識的な取り組みと測定可能な目標設定が欠かせません。2021年3月、五常の指名委員会は定量的なダイバーシティ目標を正式に設定しました。当時、五常の女性比率は36%で、取締役会における女性メンバーは1名のみでした。変化には時間を要しましたが、取締役会レベルでの具体的なコミットメントと数値目標(KPI)の設定が、採用や昇進に関する意思決定を大きく後押ししました。現在では、社員の女性比率は50%を達成し、9名の取締役のうち3名が女性です。Royanne Doi氏、Almira Zejnilagic氏、Kshama Fernandes氏といった国際的な女性の人材を社外取締役として迎え入れることで、多様性のある取締役会を意図的に構築してきました。
  • 文化の違いによる摩擦を克服する「カルチャーマッピング」:異なる背景を持つメンバーが集まることで多角的な視点が生まれる一方、コミュニケーションスタイルの違いによる摩擦も生じます。例えば、経営会議において率直に議論を交わすスタイルが、もともと積極的にディベートを行う文化に馴染みのないメンバーにとっては、負担につながることがあると気づきました。そこで導入したのが「カルチャーマッピング」ワークショップです。意思決定やフィードバックの仕方について個々人の好むスタイルを可視化することで、異文化間の相互理解を促進し、すれ違いを減らしています。
  • 「ハピネス・チャート」を通じた共感の醸成:D&Iとはジェンダーや国籍といった属性だけでなく、一人ひとりの違いを理解することだと考えています。五常に新しく加わる社員には、自身の人生の浮き沈みを示す「ハピネス・チャート」をプレゼンしてもらいます。自身の弱みや辛かった体験の共有は、文化を越えた共感を生み出します。どこで育ったとしても、大きな人生の転機に直面したときの葛藤や思春期の戸惑いは驚くほど似通っているものです。そうした感情の共通点を見出すことが、深い信頼関係の構築につながっています。

今回セミグランプリを受賞できたことは大変光栄ですが、D&Iの取り組みはまだ道半ばだと感じています。現在も、経営陣のジェンダー多様性を高めていくために、中間管理職層から意識的に機会を広げるなど、継続的な取り組みを行っています。また、メンタルヘルス・心理的安全性の支援体制を拡充するとともに、海外のグループ会社ともD&Iに関する知見を共有し、より大きな社会的インパクトの創出を目指しています。

これらの取り組みの根底にあるのは、誰もが自分らしく力を発揮できる環境をつくりたいという思いです。社員の成長を支援する取り組みの一環として、私は現在Co-Activeコーチングの認定資格取得にも取り組んでいます。社内でのコーチングを通じて、社員が自身のリーダーシップの特性を理解し、その可能性を最大限に発揮できるよう支援しています。

D&Iにゴールはありません。五常は、すべての人にとって働きやすい組織を目指す旅を続けていきます。

五常でのD&Iに関する記事 / JobRainbow

高橋孝郎(Chief People & Inclusion Officer)

January 29, 2026

Hrishipara Daily Diaries-スルタナの暮らし:経済的な自立を支えるものとは

イントロダクション

バングラデシュのHrishiparaに、76歳のスルタナ(仮名)が暮らしています。一見すると、農村で静かに暮らす、ごく普通のおばあさんのように見えるかもしれません。しかし、Hrishipara Daily Diaries Project(HDDP)のチームにとって、彼女は融資や少額預金を賢く活用し、堅実な判断を重ねながら、自立した生活を築き上げてきた女性です。

スルタナは2015年からダイアリストとして家計における日々のキャッシュフローの記録を続けています。彼女の人生は決して平坦なものではありませんでした。8年生(中学相当)まで教育を受け、親戚と結婚しましたが、夫は結婚早々に彼女を捨て、3人の子どもを一人で育てることになりました。農村部の低所得世帯において、これは長期的な貧困に陥る典型的な要因です。それでもスルタナは、働く意志を強く持ち続けました。絶望に屈することなく、籾殻むきの仕事や家畜の飼育で子どもたちを育て、稼いだお金を大切に貯め続けました。

計画的な借入と資産形成

1986年、スルタナは、その後の暮らしを大きく左右する決断をしました。グラミン銀行で借入を開始したのです。その後約40年にわたり、彼女はお金を借りるだけでなく、グラミン銀行が提供するさまざまな金融サービスを活用してきました。複数回の借入を驚くべき堅実さで返済しています。初期の融資は家畜の購入といった事業投資や、土地の購入、家の建築などに充てられました。

図1は、スルタナの年間の借入と返済の流れをまとめたもので、彼女がいかに着実に返済してきたかを示しています。図1から分かるように、比較的大きな金額を、主に週単位や月単位で計画的に返済し、何度もローンを完済しています。2025年末にはほぼ借金のない状態に達しているのは注目に値します。彼女は借入を収入増加と資産形成のために活用し、最終的には息子たちの海外移住の資金もまかなうことができました。

着実な貯蓄の積み重ね

多くの人は借入を事業成長のための手段だととらえていますが、スルタナは資産形成における貯蓄の重要性をよく理解していました。彼女はグラミン銀行の年金型預金や定期預金制度などを活用していました。当時は、7年たつと貯蓄額が二倍になるような金利だったため、資産形成に大いに役立ちました。さらに、HDDPディレクターのスチュアート・ラザフォードが主導する、低所得世帯向けの「ショホズ・ションチョイ」*という組合にも参加し、イージー・セービングという預金プログラムで毎日のように少額を貯蓄しました。

当初の貯蓄額は決して大きなものではありませんでした。グラミン銀行の年金型預金には月1,000タカ、普通預金には150〜200タカ、イージー・セービングには1日あたり20〜40タカといった具合です。しかし、これを継続することが大きな変化をもたらしました。

息子たちが海外から仕送りを送るようになると、彼女はまず借入を着実に返済し、残ったお金はすべて貯蓄に回しました。年金型預金で10年間の積み立てが満期になると、それを定期預金に再投資し、少しずつ資産を増やしていきました。このようにして、彼女は一つ一つレンガを積むように、将来の土台を築いていったたのです。

夢のマイホーム

スルタナにとって、最も大きな「投資」は子どもたちでした。貯蓄と借入を活用して、彼女は2人の息子、そして後には孫も海外で働けるよう送り出しました。12年間にわたり、長男はアグラニ銀行を通じて仕送りをし続け、次男はバングラデシュ最大のモバイル金融サービスであるbKashを利用して送金していました。

スルタナは、こうした仕送りをとても計画的に管理していました。借入を着実に返済し、貯蓄も維持しながら、2018年についに長年の夢だった土壁の家をコンクリート造りの家に建て替えるプロジェクトに取り掛かり始めました。

わたしたちが訪問した際、スルタナは自宅の設計図の写真を見せてくれました。彼女が思い描いていたのは、子どもや孫たちも含めた家族全員が一緒に暮らせる三階建ての家です。基礎工事だけでも170万タカを費やしましたが、その多くは長年の貯蓄から賄われました。2025年時点で、すでに複数の部屋が完成し、一階部分の建設も終えています。

おわりに

現在76歳となったスルタナはまだ引退していません。今もベビーシッターとして働き、得た収入をこつこつと貯め続けています。「なぜ今でも貯金を続けているのですか?」と尋ねると、彼女は静かにこう答えました。「将来のためです……もし病気になったとき、誰かの負担になりたくないから。」

息子たちはフリシパラの外で働いているため、スルタナは現在ひとり暮らしです。子どもたちにそれぞれ家庭ができれば、経済的な余裕も限られてくることを、彼女自身よく分かっています。それでも前向きに、今は息子の海外渡航ビザの手続きを手伝いながら、いつか三階建ての家が完成する日を楽しみにしています。疎遠になっていた夫の医療費を時折支援することもあるそうです。

HDDPのダイアリストの中でも、スルタナはひときわ強さを感じさせる存在です。彼女は計画的な借入によって資産を築き、再投資を続けることで収入を着実に増やしてきました。少額預金などの適切な金融サービスを活用することで、自立へとあゆみを進めたのです。


*ショホズ・ションチョイは2002年に設立された、低所得層を対象とする非常に柔軟な商品・サービスを提供するマイクロファイナンス機関です。主に預金サービスに重点を置きながら、固定された返済スケジュールや返済期間がなく、融資グループへの加入が不要な融資も提供しています。利益追求ではなく人々の支援を目的としていますが、これまでの運営の中で黒字も実現しています。

執筆:Mercyline Manoj

November 27, 2025

Hrishipara Daily Diaries-ラシヤの暮らし: 社会的な支援は効果をもたらすのか

「マ・ダイマ(お母さん、助産師さん)」と村人や子どもたちは、彼女のことを親しみを込めてこう呼びます。ラシヤ(仮名)は今年80 歳、ヒリシパラで長く尊敬されてきた助産師で、長年の経験と強さを感じさせる女性です。

五常のインパクトチームは、バングラデシュのヒリシパラを訪れました。スチュアート・ラザフォードがプロジェクトのマネージャーのカリム・ウラーとともに率いるHrishipara Daily Diariesプロジェクトの参加者に会い、長く記録に協力している家計の暮らしやお金の使い方をより深く知るため、丁寧に話を聞きました。

ラシヤは 2017年からこのプロジェクトに参加しています。離婚を経験しながら5人の息子を育て上げ、今も家族を支え続けています。約30年もの間、地域の助産師として数えきれないほど多くの女性の出産を支えてきました。

暮らしを支える技術

ラシヤが専門的な助産師としての道を歩み始めたのは2002年のことです。UNICEFとBRACがガジプール県で新生児ケアや出産支援の取り組みに関する共同プログラムを立ち上げ、地域の女性数名が選ばれて専門的な訓練を受けることになりました。すでに 50 代半ばで、長年助産に関わってきたラシヤもその一人でした。

以来 23 年以上にわたり、彼女は同じクリニックに勤め、妊婦たちのケアに携わってきました。超音波画像を読み取り、胎児の位置を判断し、自然分娩が可能か、それとも都市部の病院へ紹介すべきかを見極めることもできます。昼夜を問わず、必要とあればすぐに駆けつける、そんな頼れる存在として今も地域の出産を支え続けています。収入の多くはクリニックからの支払いで、無事にお産を終えた家族から少額のお礼が添えられることもあります。

暮らしを支える収入

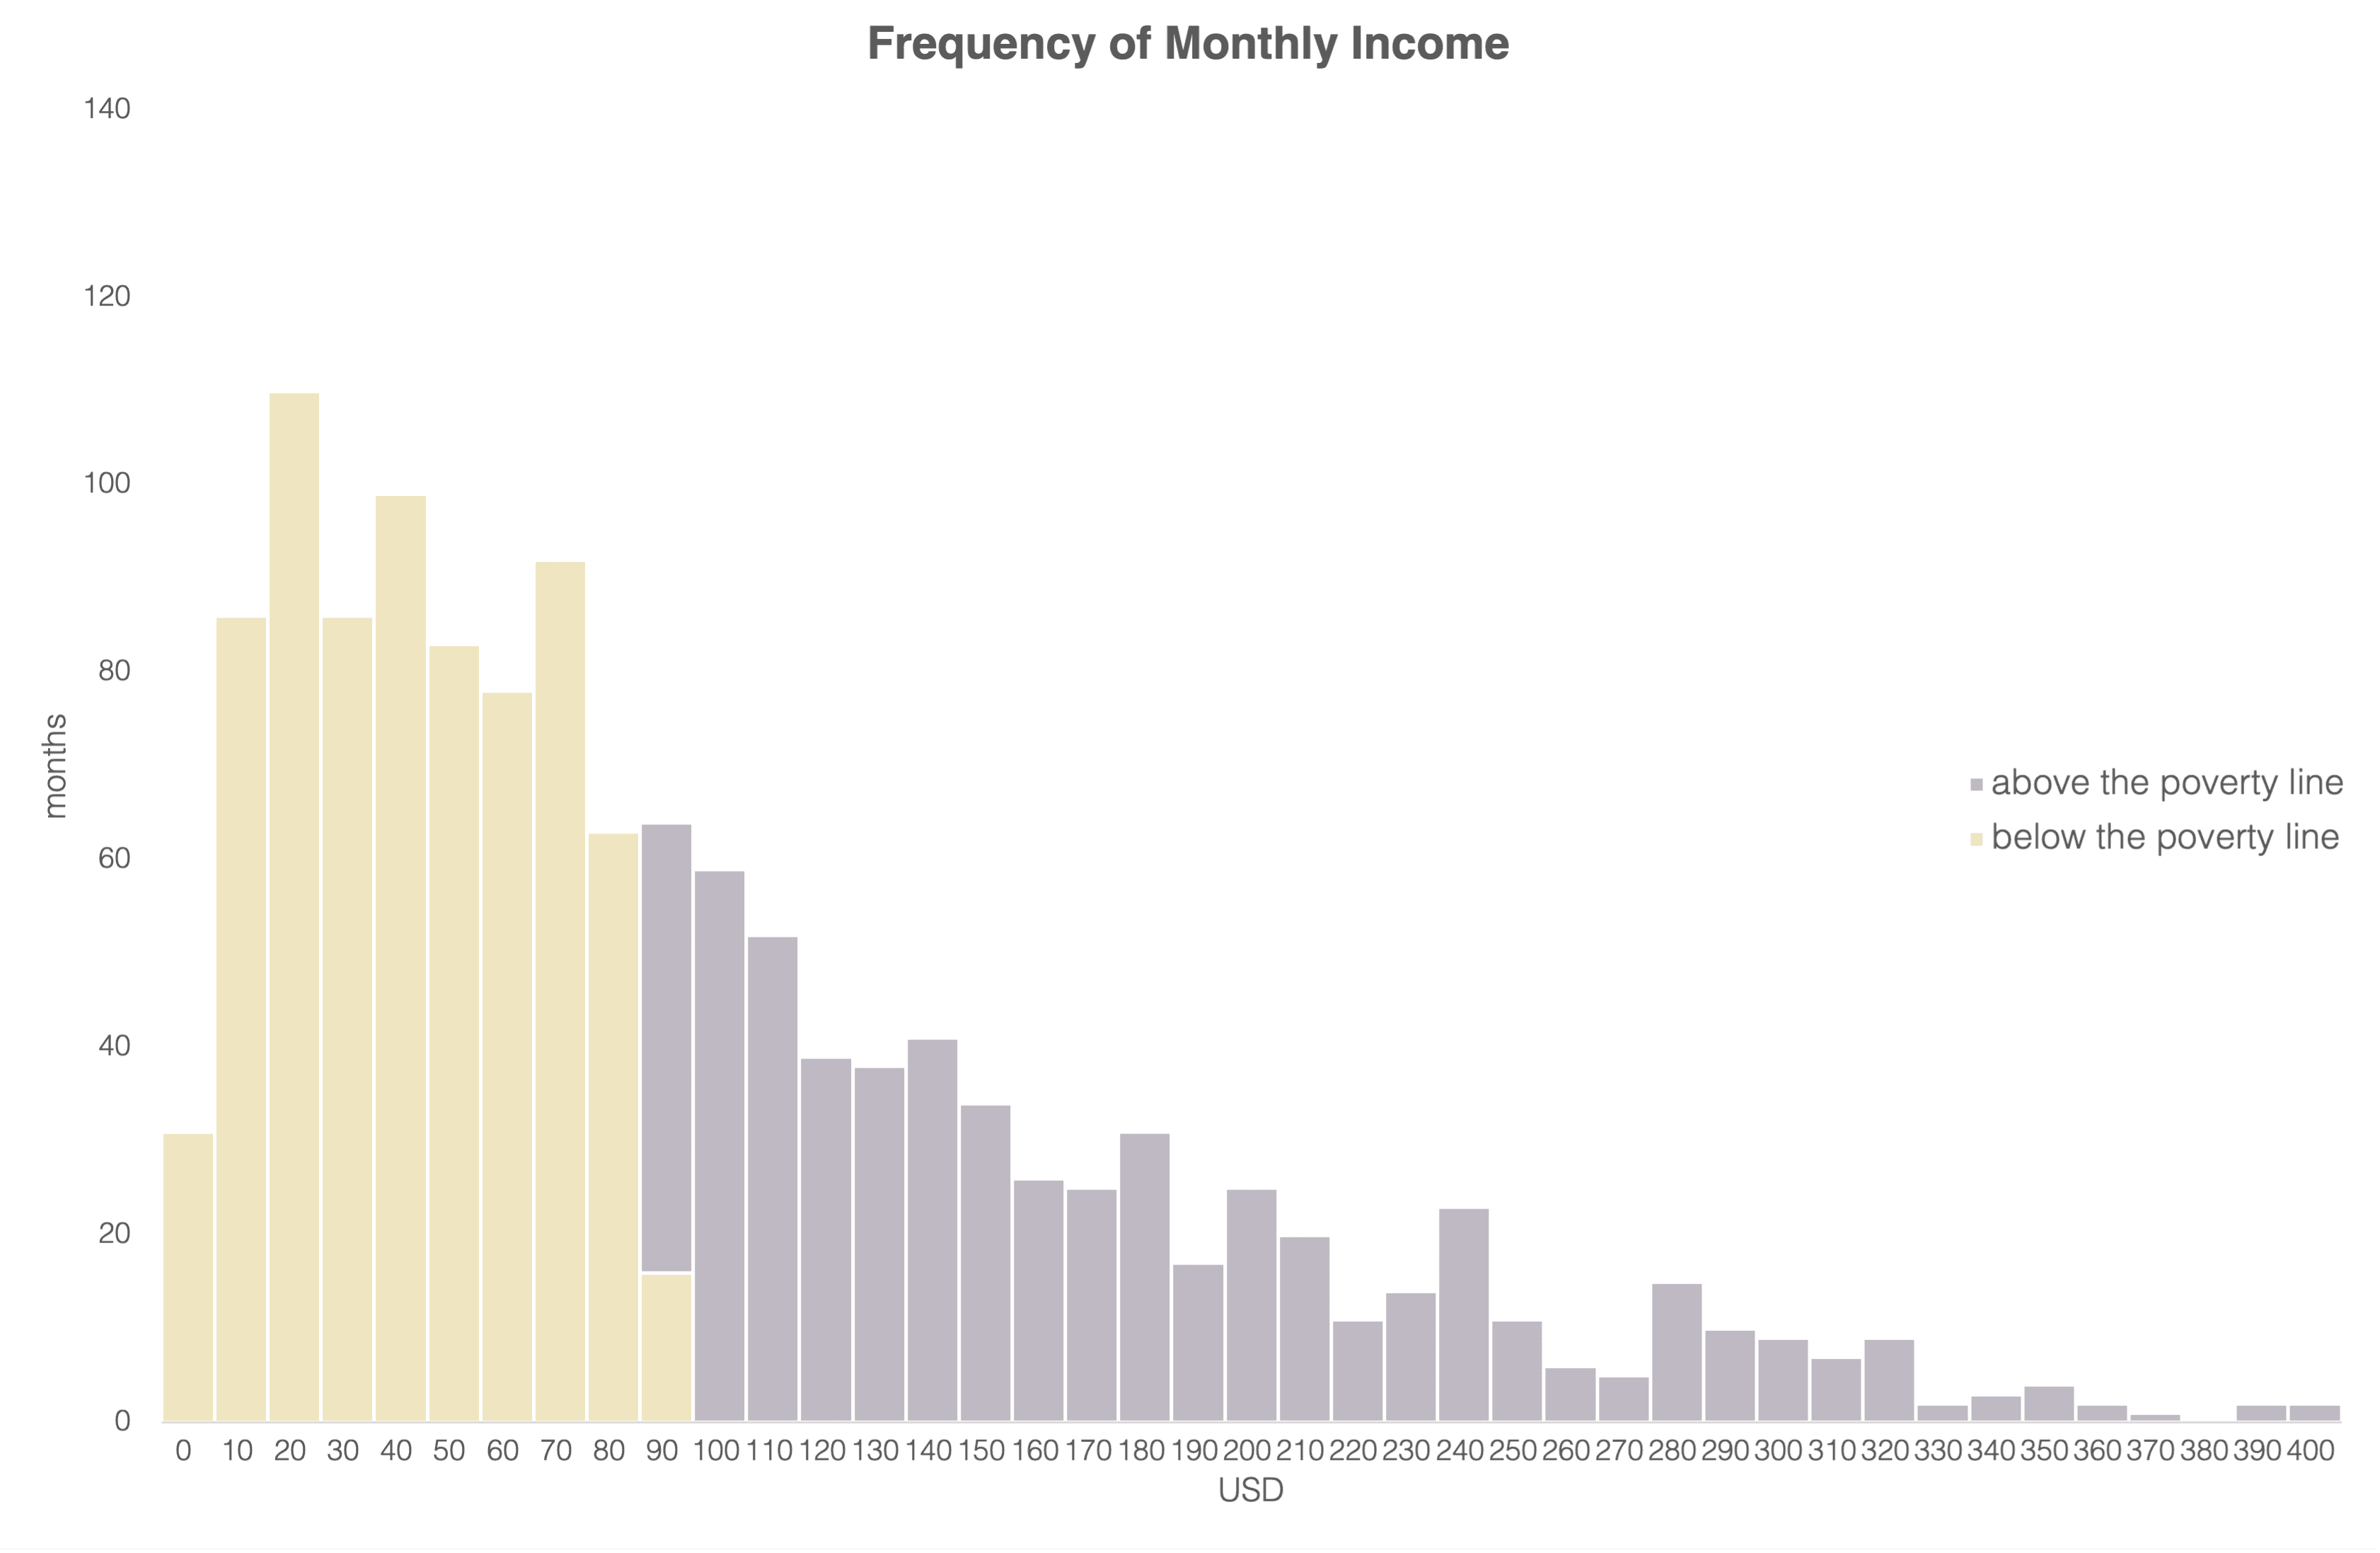
ラシヤの年間収入は、季節や生計の変動を反映して、おおよそ6〜9.7万タカ(約490〜974米ドル)です。収入の中心は助産師としての仕事ですが、家畜の飼育や農産物の販売、牛乳の販売など、複数の収入源を組み合わせて暮らしを支えています。急な出費が必要なときには家畜を売って現金を確保することもあり、これが短期的な資金繰りを支える手段になっています。ヤギを育てるのが特に好きだと言います。

また、政府の年金を受け取っており、わずかではあるものの安定した収入源になっています。さらに時折、シンガポールとカタールで働く息子たちが、イードの時期になると送金してくれます。これらの送金は bKash(2011 年開始のバングラデシュ最大のモバイル金融サービス)を通じて行われ、彼女は村のエージェントから現金を受け取ります。こうした多様な収入を合わせると、月々の手取りは平均で約6,000タカ(49米ドル)ほどです。豊かではないものの、農村の高齢女性としては典型的で、多様な収入源に支えられた生計となっています。

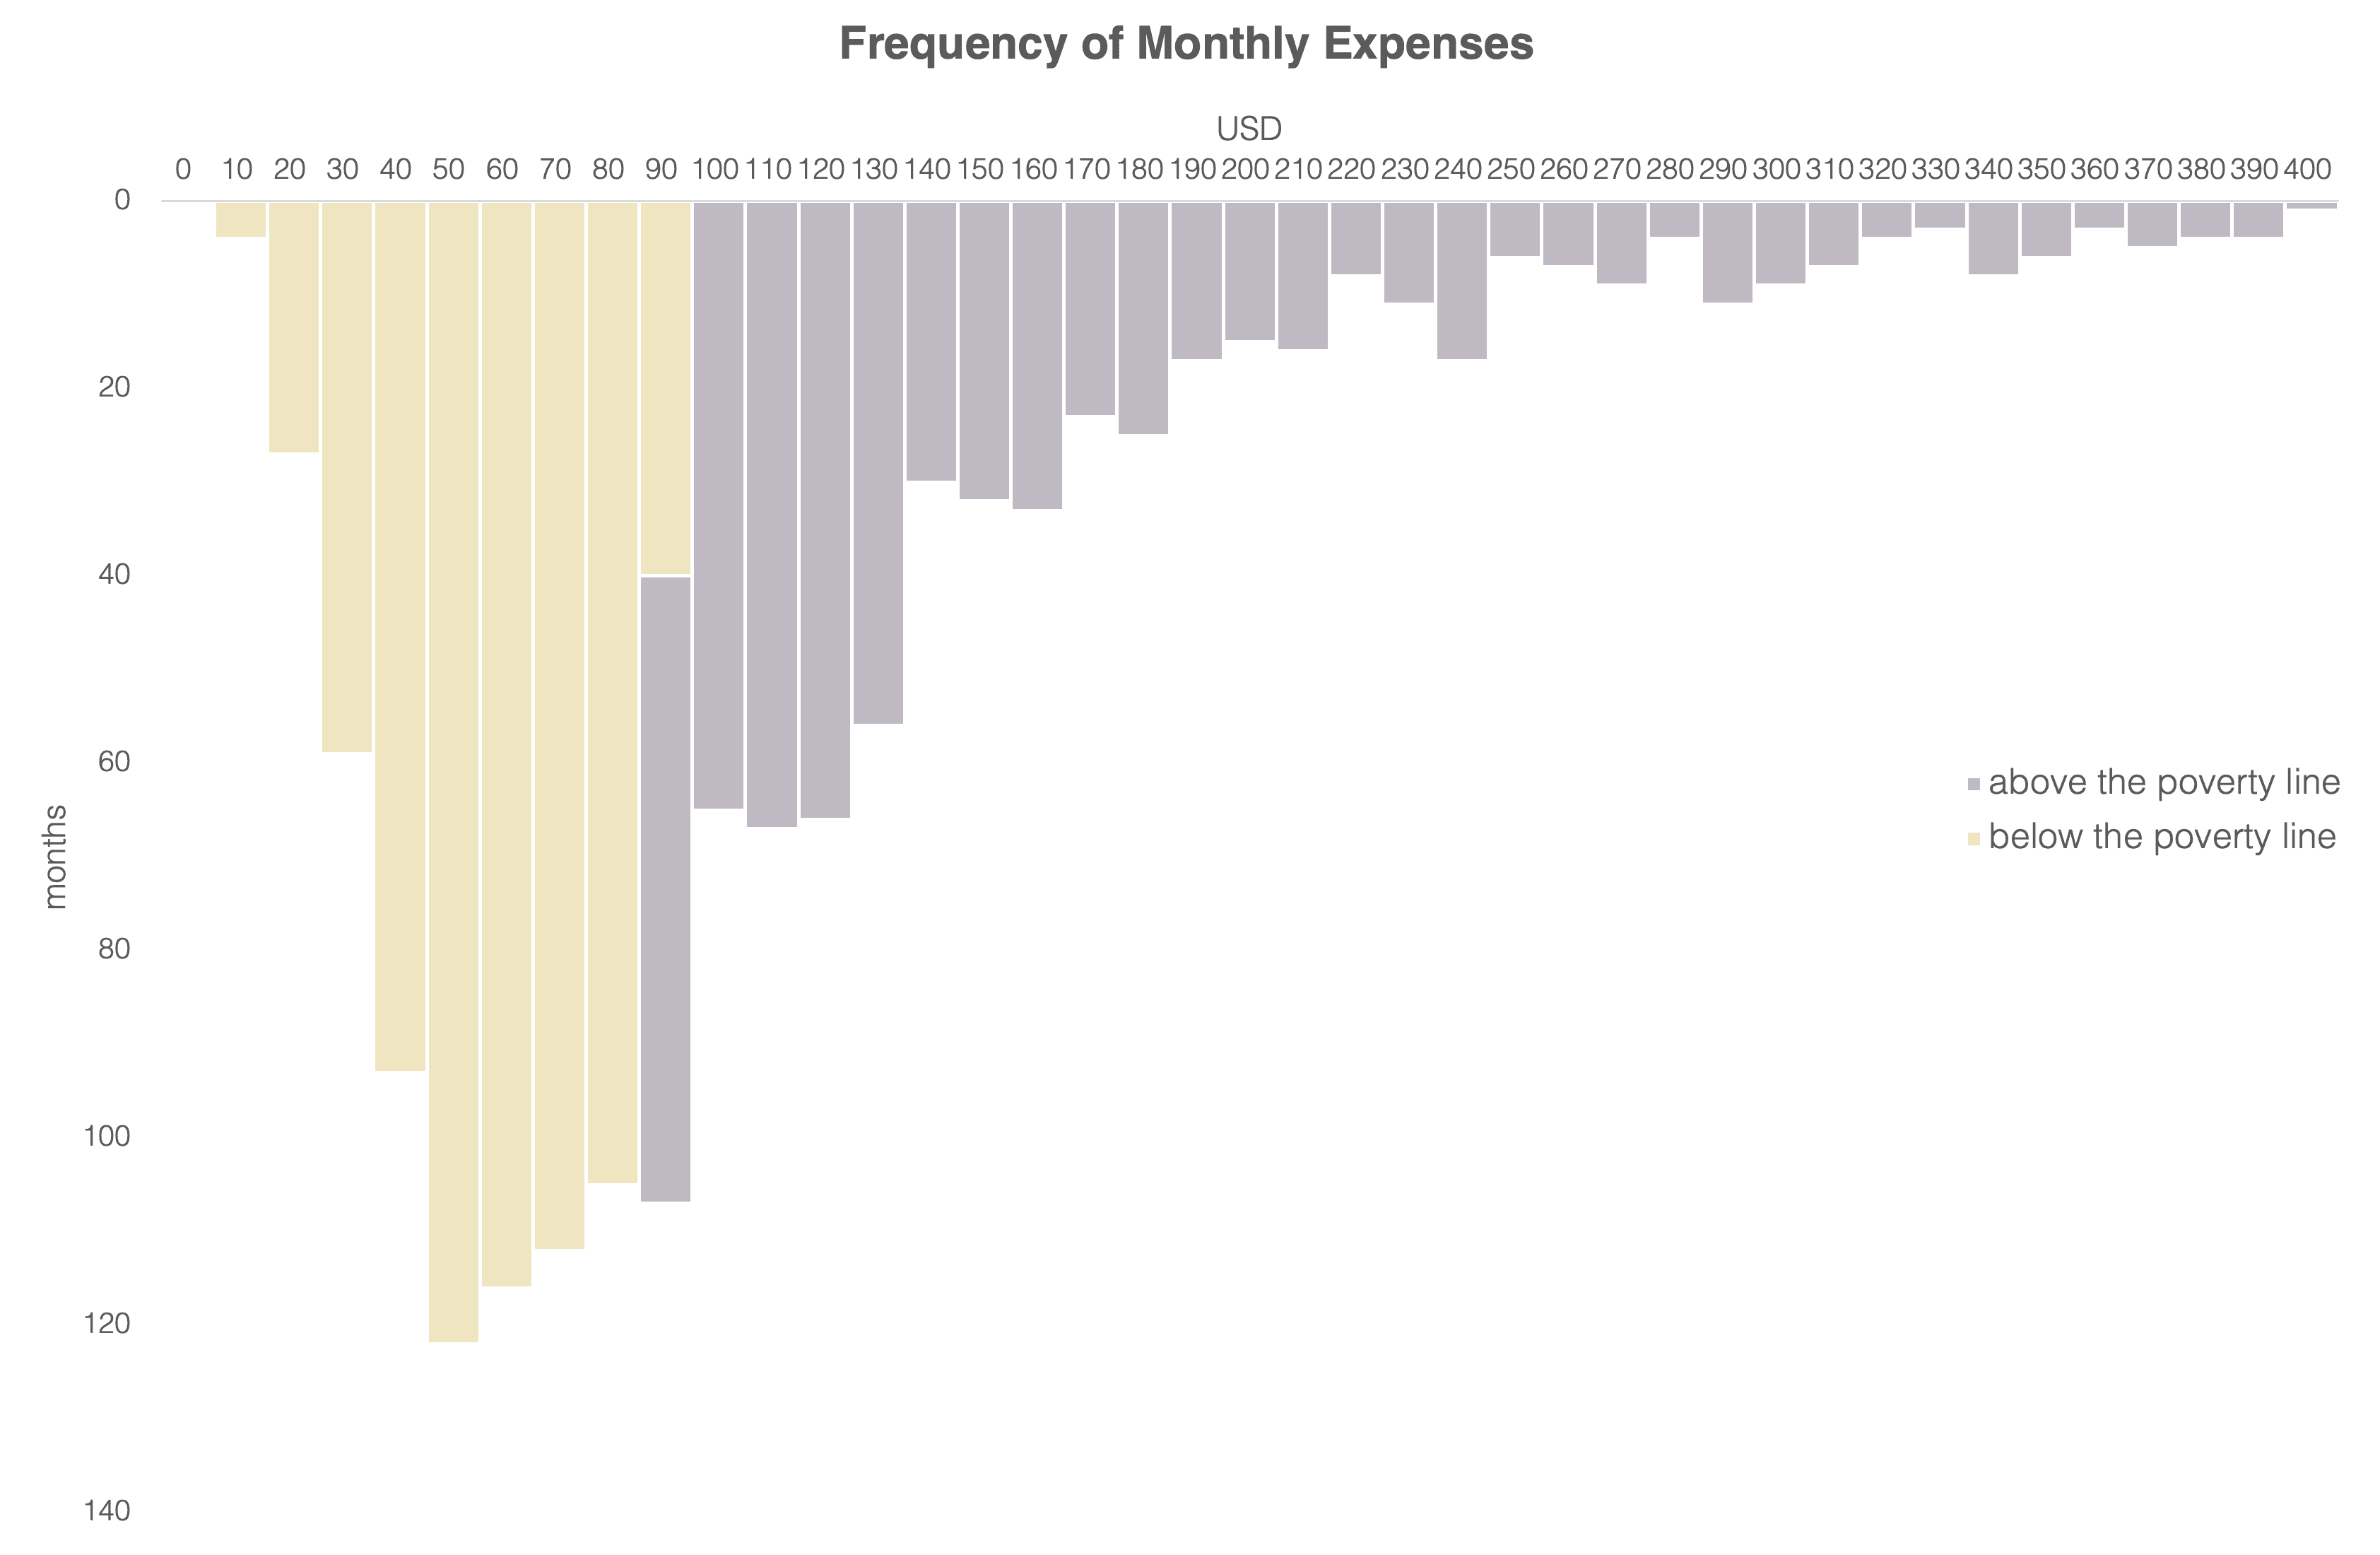
図1: 5年間の調査期間における、ラシヤの月ごとの収入の一例

支出管理

ラシヤは、食料、光熱費、医療費、日用品といった生活必需品を中心に、慎重に家計を管理しています。通常は収入の範囲内で支出を管理していますが、フィナンシャル・ダイアリーの記録によると、2022年と2024年には年間収支が赤字となっていました(図2)。

その主な理由は、家族に対して行ったハウラット(無利子の貸付)です。2022 年には合計7.6万タカ、2024年には3.5万タカを、主に息子や孫たちの海外渡航のために貸し出しています。その費用を工面するために、彼女は家畜を売却し、長年の貯蓄も取り崩しました。

こうした支出には、バングラデシュ農村部に根づく「家族を支える」という価値観が色濃く反映されています。たとえ自分の生活が苦しくなっても、若い世代の夢や将来を後押ししようとする強い家族意識です。同時に、ラシヤのような女性たちの生活の安定が、家族との関係性や支援のあり方に深く影響されていることも示しています。

図2: 2021年から2025年までの5年間におけるラシヤの総収入と総支出

まとめ

長年の経験と信頼そして地域とのつながりによって支えられているものの、ラシヤの収入は決して多くはありません。農村部の高齢女性の経済的な現実を反映しています。それでも、UNICEFとBRACの研修プログラムのような社会的支援が、彼女自身と地域の人々の生活に確かな変化をもたらしてきました。

彼女の収入は安定しているものの、予期せぬ出来事には依然として脆弱です。それでも、助産の仕事、家畜の飼育、政府の年金など複数の収入源を維持しながら、地域の妊婦を支え、自立した生活を続ける姿勢は特筆すべきです。

ラシヤの経験は、彼女のような地域の保健従事者にとって、継続的な伴走支援や制度的な後ろ盾がいかに重要かを示しています。マイクロファイナンス機関(MFI)には、研修に加えて、緊急時に資産を売却せずに済むような少額預金やヘルスケア・ファイナンスの仕組みを補完する余地があります。医療機関においても、地域の保健従事者の役割をより安定させるために、手当やインセンティブの拡充が求められます。

行政、NGO、MFIが連携し、金融包摂と社会的エンパワーメントが同時に進む環境を整えることで、ラシヤのような物語が特別な例ではなく、もっと広く当たり前のものになるかもしれません。

執筆:Mercyline Manoj

September 30, 2025

タジキスタンの家族の物語

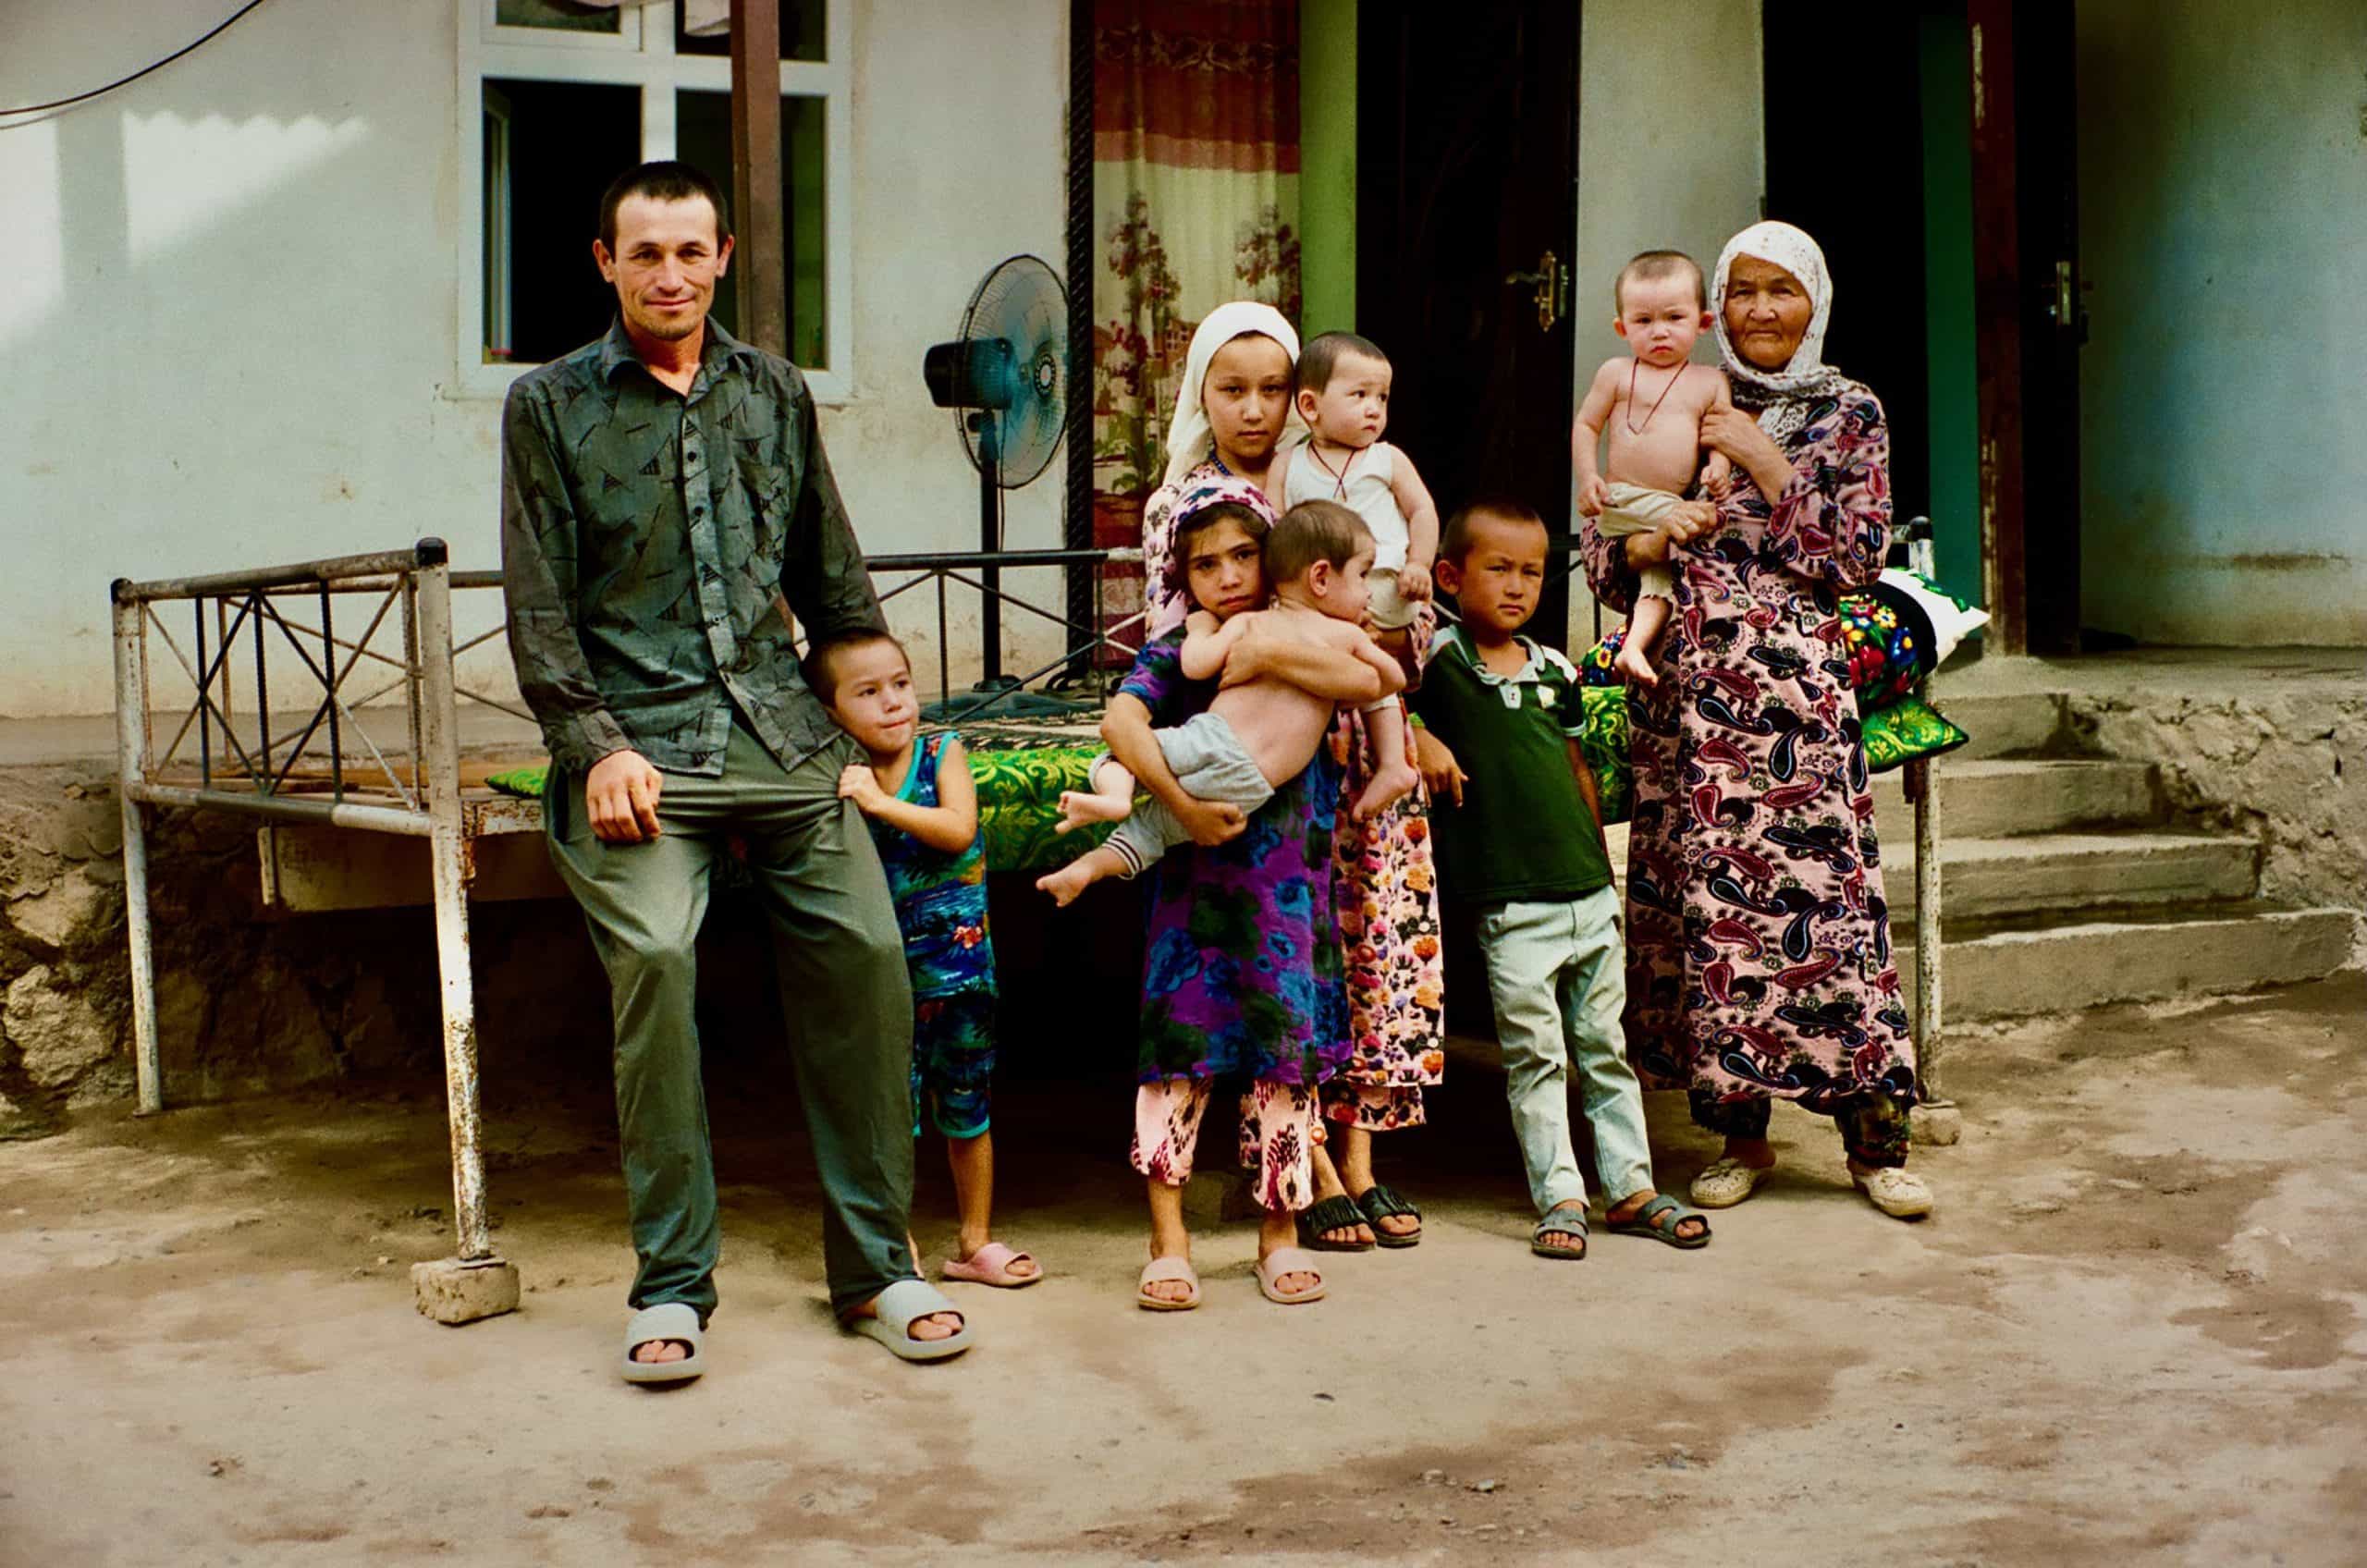
ディラフルズ(仮名、写真右)は五常のグループ会社Humoの長年の顧客です。タジキスタンの首都ドゥシャンベ近郊で生まれ、結婚後に現在居住している村に引っ越し、そこで家庭を築きました。彼女の家庭はとても賑やかで、夫、3人の息子、3人の娘、そして7人の孫に囲まれています。そこには国境を越える家族の絆の物語が息づいています。

ディラフルズの息子のうち2人は現在ロシアで出稼ぎ労働者として働いていて、娘2人は結婚して別の家庭で暮らしています。海外で働く息子たちは工場に勤め、帰国できるのは年に一度だけです。家族にとって8月はとても特別な月で、子どもたち全員が1~3カ月ほど帰省します。ディラフルズも孫たちも、この再会を毎年心待ちにしており、同じ屋根の下で過ごすわずかな時間を大切にしています。

息子たちは2012年、わずか16歳の頃から海外で働き始めました。当時、村にはほとんど雇用の機会がなく、夫もまたロシアで働いていました。生計を立てるためには出稼ぎ以外の選択肢がなかったのです。それ以来、息子たちは毎週仕送りを続けており、それが家計を支える柱になっています。彼らはロシアで仕事を見つけること自体は比較的容易だと話していますが、故郷にいる家族を心配させないために実際に直面している困難についてはあまり語りません。

しかし、逆境はやってきます。2025年3月、息子の1人ロシアから強制送還されました。この出来事は家族にとって、辛く不安を伴うものでしたが、一方で帰郷によって、彼は父親や子どもたちとようやく一緒に暮らすことができるようになりました。

出稼ぎの過酷さを知っている息子たちは、年を重ねた父親にロシアでの仕事をやめるよう強く勧めました。労働環境は非常に厳しく、彼の年齢を考えるととりわけ困難です。さらに、長年家を離れていたため、家族と日常を分かち合うことはできませんでした。彼が家族と連絡を取れるのは、ビデオ通話だけです。こうしたスマートフォンを介して家族がつながる姿は、いまや国中の多くの家庭で共通する光景となっています。

Humoの存在は、ディラフルズの家族にとって大切な命綱となってきました。ディラフルズの家族は牛の飼育やとうもろこしの栽培から多少の収入を得ていますが、生計の主な柱となっているのは息子たちの仕送りです。家族が受けた融資は、ロシアへの渡航費用の工面や家畜の購入など、さまざまな用途に活用されてきました。これらの投資は小規模ながらも、出稼ぎ労働の不安定な面を補い、家庭が安定した経済的基盤を築く助けになっています。8月が近づくなか、ディラフルズは子どもや孫たちと再び一堂に会する日を心待ちにしています。彼女にとって、8月は送金が最も多い月であるだけでなく、喜びと再会、そして団らんの季節でもあります。海外でどんな困難に直面していても、家族が帰ってくることはお金では決して得られない温もりと安心をもたらしてくれます。

Sign up to receive news from Gojo here.

B-Corp-Logo
20221107_gojo_symbol-01 (1)